Jak wycenić przedsiębiorstwo?

5/5 - (2 votes)

Celem niniejszej pracy jest w możliwie najbardziej przystępny sposób przedstawienie problematyki zasad, procesów oraz narzędzi wykorzystywanych przy wycenie przedsiębiorstw, rozpatrywanych z perspektywy właścicieli firm oraz potencjalnych inwestorów.

Wartość przedsiębiorstwa nie jest wartością obiektywną, a jej dokładne obliczenie nie jest możliwe – można jedynie oszacować ją w przybliżeniu. Wynika to z faktu, że różni nabywcy przypisują tej samej firmie odmienną wartość w zależności od swojego sposobu jej postrzegania i potencjalnego wykorzystania jako narzędzia generowania dochodu. Na przykład komputer czy samochód mogą mieć ściśle określoną wartość księgową, ale dla osoby, która nie ma możliwości ich użycia, mogą być zupełnie bezwartościowe. Podobna zasada odnosi się do przedsiębiorstw – ich wartość zależy głównie od wizji i pomysłu na wykorzystanie zasobów, kontaktów czy pozycji rynkowej, jakimi dysponuje firma.

Kwestia wyceny przedsiębiorstwa nie jest precyzyjnie uregulowana w ustawie o rachunkowości. Regulacje te ograniczają się jedynie do określenia zasad ustalania wartości poszczególnych składników aktywów i pasywów w celach księgowych, pomijając wycenę całości podmiotu gospodarczego.

Na sposób wyceny przedsiębiorstw znaczący wpływ ma także istnienie dwóch przeciwstawnych koncepcji definiowania istoty przedsiębiorstwa, które determinują różne podejścia do oceny jego wartości.

Według jednej z nich, przedsiębiorstwo to zorganizowany zespół majątku. A więc wartość firmy jest równa wartości aktywów, pomniejszonej o zobowiązania:
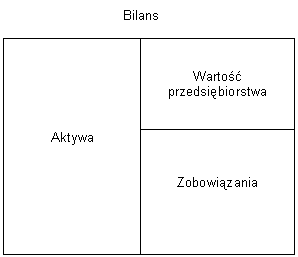
Aktywa i zobowiązania przedsiębiorstwa mogą być wyceniane na różne sposoby, co daje podstawę do wyróżnienia kilku metod wyceny, określanych mianem metod majątkowych. Najprostszą z tych metod jest metoda wartości księgowej, która polega na odjęciu księgowej wartości zobowiązań od księgowej wartości aktywów. Zgodnie z tą metodą, wartość przedsiębiorstwa równa jest wartości kapitałów własnych wykazanych w bilansie. Metoda ta jest prosta w zastosowaniu, dlatego może być wykorzystywana przez właścicieli firm, które nie prowadzą pełnej rachunkowości ani nie sporządzają bilansu. Wystarczy, że spiszą wszystkie aktywa przedsiębiorstwa (zarówno trwałe, jak i obrotowe) oraz określą wartość zobowiązań.

Niestety, metoda wartości księgowej uznawana jest za najmniej wiarygodną i mało przydatną w praktyce. Współczesna gospodarka coraz bardziej opiera się na wartościach niematerialnych, takich jak innowacje, kapitał ludzki, baza klientów czy znaki towarowe, które są niezwykle trudne do ujęcia w rachunkowości. Przykładem może być firma Microsoft, której wartość rynkowa jest dziesięciokrotnie wyższa od wartości księgowej, co oznacza, że aż 90% czynników tworzących wartość przedsiębiorstwa nie znajduje odzwierciedlenia w zapisach księgowych.

Pozostałe metody majątkowe opierają się na wycenie składników aktywów według ich wartości rynkowej, likwidacyjnej lub odtworzeniowej, po czym od ich wartości odejmuje się zobowiązania. Metoda likwidacyjna polega na ustaleniu wartości aktywów trwałych i obrotowych (np. zapasów, należności, inwestycji krótkoterminowych) w oparciu o ceny, jakie można uzyskać na rynku w przypadku ich sprzedaży, przy jednoczesnym uwzględnieniu kosztów związanych z upłynnieniem tych składników. Z kolei metoda odtworzeniowa polega na oszacowaniu aktywów według cen, jakie trzeba by zapłacić za ich odtworzenie, jak gdyby zostały one zniszczone lub utracone. W obu przypadkach do obliczenia wartości przedsiębiorstwa od wartości aktywów odejmuje się wartość zobowiązań. Przyjmuje się tu zazwyczaj księgową wartość zobowiązań, ponieważ różnice między wartościami księgowymi a rynkowymi są w polskich warunkach z reguły nieznaczące.

Metody majątkowe mają jednak istotne ograniczenia. Nie nadają się one do wyceny przedsiębiorstw, w których wartość dodana jest bardzo wysoka, a majątek materialny odgrywa niewielką rolę lub jego precyzyjna wycena jest niemożliwa. Dotyczy to w szczególności firm konsultingowych, prawniczych, szkoleniowych czy informatycznych, gdzie kluczową rolę odgrywa wiedza i doświadczenie pracowników, a nie materialne zasoby.

Dodatkowym wyzwaniem związanym z metodami majątkowymi jest ich wysoki koszt. Wycena aktywów wymaga indywidualnej oceny każdego składnika majątku trwałego i obrotowego, co wiąże się z koniecznością zaangażowania biegłych rzeczoznawców. W przypadku dużych przedsiębiorstw, gdzie liczba składników aktywów może sięgać tysięcy, proces ten może trwać wiele miesięcy i wymagać pracy całego zespołu ekspertów.

Problemy związane z wyceną w oparciu o metody dochodowe powodują, że inwestorzy szerokim frontem zwracają się ku drugiej podstawowej grupie metod wyceny, to znaczy ku metodom dochodowym. Metody dochodowe opierają się na założeniu, że przedsiębiorstwo jest „maszynką do robienia pieniędzy”, a więc jego wartość wynika z sumy (kapitalizacji) dochodów, jakie może ono przynieść w określonym czasie. Wartość aktywów nie jest istotna. Podstawową metodą dochodową jest metoda zdyskontowanych przepływów pieniężnych (Discounted Cash Flows – DCF). Metoda ta wymaga:

  • oszacowania przyszłych dochodów,
  • przyjęcia horyzontu czasowego prognozy dochodów,
  • przyjęcia stopy dyskontowej, uwzględniającej rynkową realną stopę procentową oraz premię dla inwestora z tytułu ryzyka.

Przykład

Załóżmy, że przepływy gotówki generowane przez wyceniane przedsiębiorstwo w perspektywie najbliższych sześciu lat są szacowane na 100 tysięcy złotych rocznie, realna stopa procentowa wynosi 5 procent, a premia dla inwestora z tytułu ryzyka również została przyjęta w wysokości 5 procent. Zastosowanie metody DCF polega w tym przypadku na obliczeniu sumy zdyskontowanych przepływów pieniężnych przy horyzoncie czasowym wynoszącym 6 lat oraz stopie dyskonta wynoszącej łącznie 10 procent.

Rok Przepływ gotówki generowany w skali roku w zł Czynnik dyskontujący dla stopy dyskonta wynoszącej 10% wartość zdyskontowana
1 100 000 0,9091 909 100
2 100 000 0,8264 826 400
3 100 000 0,7513 751 300
4 100 000 0,6830 683 000
5 100 000 0,6209 620 900
6 100 000 0,5645 564 500
    Razem wartość przedsiębiorstwa: 4 355 200

Czynniki dyskontujące dla poszczególnych lat oblicza się stosując prosty wzór na dyskonto:

[wzór niedostępny]

gdzie r oznacza stopę dyskonta a n kolejny okres obliczeniowy (rok). Tak obliczona wartość przedsiębiorstwa może okazać się zaniżona, ponieważ zakłada, że po upływie sześciu lat jego wartość rynkowa wyniesie zero. Co prawda można argumentować, że nie da się w sposób wiarygodny oszacować poziomu ewentualnych zysków po upływie więcej niż sześciu lat, jednak firma prawdopodobnie będzie w dalszym ciągu istnieć, a co więcej będzie posiadać jakieś maszyny lub urządzenia, budynki i środki transportu. Do obliczonej sumy zdyskontowanych przepływów pieniężnych należałoby więc dodać wartość końcową firmy, tak zwaną wartość rezydualną, która może być wyliczana różnymi metodami.

Praktycznym problemem, związanym ze stosowaniem metody DCF są trudności z wiarygodnym oszacowaniem parametrów niezbędnych do dokonania wyceny: wartości przepływów gotówki w poszczególnych latach, stopy dyskontowej oraz horyzontu czasowego prognozy. Nawet nieznaczna zmiana jednego z tych parametrów może bardzo znacznie wpłynąć na wynik wyceny. Dlatego może ona być łatwo zakwestionowana, a sporządzającemu wycenę może być trudno ją obronić.

Metody dochodowe nie nadają się do wyceny przedsiębiorstw, które trwale utraciły zdolność generowania zysków lub kontynuacji działania, albo w przypadku których osiągane zyski są bardzo niewielkie.

Istnieją również mieszane metody wyceny, do których można zaliczyć metody mnożnikowe, na przykład metodę mnożnika cenowo-dochodowego. Metoda ta w przypadku zastosowania mnożnika cena/zysk (C/Z) polega na porównaniu proporcji wartości przedsiębiorstwa wycenianego do jego zysku netto z odpowiednią proporcją (mnożnikiem) charakterystycznym dla firm o znanej wartości rynkowej (notowanych na giełdzie). Na przykład, jeżeli średnia wartość wskaźnika C/Z w branży farmaceutycznej wynosi 12,0, to firma nie notowana na giełdzie, działająca w tej branży, osiągająca roczny zysk netto w wysokości 2 mln zł będzie warta 2 mln x 12,0 = 24 mln zł. Stosowane są też inne mnożniki, np. relacja ceny do wartości księgowej (C/WK) lub ceny do przepływu gotówki (C/PG), gdzie przepływ gotówki jest definiowany jako suma zysku netto i amortyzacji. Wartości mnożników są podawane w giełdowych notowaniach prasowych. Załóżmy że ustalona na podstawie bilansu wartość księgowa przytaczanej wyżej firmy z branży farmaceutycznej wynosi 10 mln zł, a wartość wskaźnika C/WK dla branży farmaceutycznej wynosi 1,2. Oznacza to, że przy zastosowaniu tego mnożnika wartość wycenianej firmy wynosi 10 mln x 1,2 = 12 mln zł. Hipotetyczna wartość rynkowa wycenianej firmy, obliczona według mnożnika ceny do wartości księgowej jest o połowę niższa od wartości obliczonej przy zastosowaniu mnożnika ceny do zysku. Teoretycznie wartości te powinny być identyczne, jednak w praktyce spotyka się znaczne rozbieżności, spowodowane między innymi następującymi czynnikami:

  • indeksy branżowe są obliczane jako średnie dla wszystkich spółek z danej branży notowanych na giełdzie, pokazują więc wartości dla hipotetycznego, średniego przedsiębiorstwa, które w praktyce nie istnieje,
  • parametry księgowe wycenianej firmy mogą się różnić od przeciętnych w branży, np. firma może mieć nietypowo wysokie lub nietypowo niskie zyski, stosować różną politykę wobec wykorzystywania majątku, na przykład może mieć nietypowo niską wartość aktywów, ponieważ stosuje w szerokim zakresie leasing, dzierżawę i faktoring należności, co pozwala ograniczać sumę bilansową, lub odwrotnie, ma bardzo znaczny majątek, ponieważ dysponuje nieruchomościami o znacznej wartości,
  • mogły mieć miejsce zdarzenia nietypowe np. powódź, które zniekształciły wyniki w latach, których dotyczą analizowane dane finansowe,
  • wyniki finansowe, które wykorzystano w procesie wyceny mogły być zniekształcone na skutek manipulacji księgowych lub niewłaściwego prowadzenia księgowości (np. w małych firmach często spotyka się zaniżanie przychodów ze sprzedaży, co z reguły przekłada się na zaniżanie zysków).

W praktyce w przypadku wyceny małych firm często stosuje się uproszczone metody, przyjmując na przykład, że wartość firmy jest równa wielkości rocznego obrotu, trzykrotności kwoty zysku, itp.

W wyniku zastosowania różnych metod wyceny otrzymuje się różne wartości wycenianego przedsiębiorstwa. Prawidłowa wycena powinna uwzględniać kilka metod wyceny, jednak nie można bazować na prostym wyciągnięciu średniej arytmetycznej z obliczonych wartości. Należy:

  • dokonać wyboru odpowiednich w danej sytuacji metod wyceny,
  • obliczyć wartości uzasadniając przyjęte założenia,
  • na podstawie dokonanych obliczeń oszacować rozbieżność (najczęściej znaczną) wyników,
  • podać przedział wartości i dokonać rekomendacji wartości przedsiębiorstwa,
  • uzasadnić rekomendowaną wartość wyceny.

Liczne problemy praktyczne, związane z przyjmowaniem założeń do wyceny oraz wiarygodnością analizowanych danych finansowych, które często muszą być z różnych względów korygowane powodują, że proces wyceny nie jest obiektywny. Jeżeli właściciel firmy zleciłby jej wycenę pięciu różnym firmom konsultingowym, pracującym niezależnie, otrzymałby pięć różnych wycen. Dlatego tak ważne jest szczegółowe opisanie przyjętych założeń oraz uzasadnienie rekomendowanej wartości wyceny.

image_pdf

Venture capital: zmień swój sposób myślenia, aby próba pozyskania kapitału zakończyła się sukcesem, cz. II

5/5 - (5 votes)

druga część pracy https://dyplom.com.pl/venture-capital-zmien-swoj-sposob-myslenia-aby-proba-pozyskania-kapitalu-zakonczyla-sie-sukcesem-cz-i/

Termin „venture capital” najczęściej tłumaczy się na język polski jako „kapitał wysokiego ryzyka” lub „kapitał ryzyka”. Oznacza to, że kluczową cechą tego rodzaju finansowania jest gotowość inwestorów do zaakceptowania wyższego poziomu ryzyka niż w przypadku innych form inwestowania, np. w akcje notowane na rynku publicznym. W zamian oczekują oni, że w przypadku sukcesu inwestycji osiągną znacznie wyższe zyski, które zrekompensują nieuniknione straty w innych przedsięwzięciach oraz większe ryzyko związane z inwestycją.

Kryteria kwalifikacji projektów inwestycyjnych

Fundusze venture capital przy ocenie projektów inwestycyjnych kierują się zestawem kryteriów, które są ustalane już w fazie pozyskiwania kapitału dla funduszu. Dokładne określenie tych kryteriów ma istotne znaczenie, ponieważ pozwala uwzględnić preferencje inwestorów wspierających fundusz.

Podstawowe kryteria obejmują m.in. wybór branż, w które fundusz może inwestować, fazę rozwoju firm, obszar geograficzny, minimalną oczekiwaną stopę zwrotu, poziom akceptowalnego ryzyka, procentowy udział funduszu w kapitale zakładowym oraz minimalną i maksymalną kwotę zaangażowania w jeden projekt. Ograniczenia branżowe często wynikają z deklaracji etycznych inwestorów, którzy unikają sektorów uznawanych za nieetyczne. Przykłady takich branż to:

  • produkcja i handel bronią,
  • produkcja sprzętu medycznego stosowanego do aborcji oraz świadczenie usług aborcyjnych,
  • hazard,
  • produkcja alkoholu i wyrobów tytoniowych,
  • pornografia.

Oprócz ogólnych kryteriów inwestycyjnych istnieją także kryteria oceniające potencjał projektu do generowania zysków. Są one dość jednolite w różnych funduszach i obejmują przede wszystkim: jakość kierownictwa firmy, prognozowane wyniki ekonomiczne w odniesieniu do ryzyka oraz stopień innowacyjności przedsięwzięcia.

Kryteria te obejmują ocenę:

  • opłacalności przedsięwzięcia z uwzględnieniem czynników rynkowych, takich jak wielkość rynku i jego potencjał wzrostu,
  • jakości zarządu i cech charakterologicznych przedsiębiorcy,
  • czynników niekontrolowanego ryzyka,
  • wykonalności planowanego projektu,
  • możliwości określenia strategii wyjścia z inwestycji.

Doradztwo

Oprócz dostarczania kapitału, firma, w której inwestorem zostaje fundusz venture capital, uzyskuje także szereg innych korzyści. Do najważniejszych należy możliwość korzystania z profesjonalnego doradztwa. W przypadku wielu małych spółek, których zarząd wywodzi się wyłącznie z grona pomysłodawców innowacyjnego produktu i nie posiada wystarczającej wiedzy z zakresu zarządzania, bariery rozwoju mogą wynikać nie tylko z braku kapitału. Zaangażowanie ekspertów w dziedzinach takich jak marketing czy finanse pozwala te ograniczenia znacząco zminimalizować.

Formalnie menedżerowie funduszu angażują się w doradztwo dopiero po wejściu do spółki. Jednak już na etapie analizy wniosków inwestycyjnych i planów biznesowych przedsiębiorcy mają możliwość formułowania własnych rekomendacji. Często realizacja lub uwzględnienie sugerowanych rozwiązań w planie rozwoju spółki stanowi warunek kontynuowania negocjacji inwestycyjnych.

Zakres i intensywność usług doradczych zależą od funduszu – mogą obejmować zarówno ogólne lub okazjonalne wsparcie, jak i stały oraz intensywny udział menedżerów funduszu w zarządzaniu firmą. Decydują o tym między innymi strategia funduszu, faktyczne potrzeby spółki, aktualna sytuacja przedsiębiorstwa oraz stopień realizacji założonych celów. W przypadku zagrożenia realizacji kluczowych założeń, menedżerowie funduszu mogą zwiększyć swoje zaangażowanie w proces zarządzania firmą ponad standardowy poziom.

Do głównych obszarów doradztwa świadczonego przez fundusz należą:

  • doradztwo w zakresie zarządzania strategicznego,
  • doradztwo w zakresie działalności inwestycyjnej,
  • doradztwo techniczne,
  • doradztwo organizacyjne i wspieranie przy opracowywaniu planów,
  • badania rynku i doradztwo marketingowe,
  • controlling i doradztwo finansowe,
  • doradztwo personalne,
  • pomoc prawna,
  • wsparcie przy wprowadzaniu spółki na giełdę.

Uprawnienia funduszu venture capital

Nabywając udziały w przedsiębiorstwie, fundusz venture capital zyskuje prawo współdecydowania o jego losach. Do podstawowych uprawnień funduszu, podobnie jak innych inwestorów, należą:

  • zatwierdzanie planów działalności przedsiębiorstwa oraz ewentualnych ich zmian w trakcie realizacji,
  • zatwierdzanie, zmiana i wypowiadanie umów zawieranych przez przedsiębiorstwo,
  • zatwierdzanie, zmiana i rozwiązywanie umów o zatrudnianiu menedżerów,
  • sprzedaż części lub całości przedsiębiorstwa,
  • otwieranie i zamykanie oddziałów i filii,
  • tworzenie joint venture oraz dokonywanie fuzji z innymi przedsiębiorstwami,
  • zakup, sprzedaż lub obciążanie nieruchomości należących do przedsiębiorstwa,
  • udzielanie pożyczek, gwarancji, poręczeń oraz zaciąganie zobowiązań wekslowych i kredytowych,
  • zatwierdzanie sprawozdania rocznego.

Najczęściej fundusz realizuje swoje uprawnienia poprzez działalność rady nadzorczej, rzadziej za pośrednictwem mianowanych członków zarządu. Fundusz stawia również surowe wymogi informacyjne – poza standardowymi sprawozdaniami miesięcznymi, kwartalnymi i rocznymi oraz specjalnymi raportami na posiedzenia rady nadzorczej, może wymagać dostarczania dodatkowych sprawozdań i materiałów.

Nadzór właścicielski

Nadzór właścicielski koncentruje się przede wszystkim na efektywnym monitoringu sytuacji w spółce. Obejmuje on następujące działania:

  • wdrożenie bliskich, ale opartych na zasadach profesjonalnych relacji z kierownictwem, co minimalizuje ryzyko ukrywania informacji,
  • zaangażowanie odpowiednich zasobów do prowadzenia monitoringu – błędem jest poleganie wyłącznie na osobie, która doprowadziła do realizacji transakcji,
  • przegląd systemu informacji zarządczej w spółce w celu upewnienia się, że generuje on adekwatne i spójne dane,
  • nieakceptowanie sytuacji, w której pewne dane, na przykład kosztowe, są „nie do uzyskania” – w takich przypadkach, jeśli zajdzie potrzeba, angażuje się zewnętrznych analityków,
  • nieopieranie się wyłącznie na pracy rady nadzorczej – monitoring biznesu powinien obejmować regularne, nieformalne spotkania i wizyty w spółce,
  • utrzymywanie kontaktów i bieżące aktualizowanie wiedzy o rynkach zbytu spółki, zamiast czekania na pojawienie się problemów w sprawozdaniach finansowych.

Fundusze venture capital identyfikują sygnały ostrzegawcze, które mogą wskazywać na problemy w firmie i wymagają zwiększonego zainteresowania spółką. Sygnały te dzielą się na dwie kategorie: wczesne sygnały ostrzegawcze oraz ostateczne sygnały ostrzegawcze.

Do wczesnych sygnałów ostrzegawczych zalicza się:

  • konflikty wśród kadry zarządzającej,
  • nagłe odejście dyrektora ds. finansów lub głównego księgowego,
  • zmiany w zasadach rachunkowości,
  • dywersyfikację działalności w kierunku nowych, nieznanych obszarów.

Do ostatecznych sygnałów ostrzegawczych zalicza się:

  • rosnące zapasy lub odpisy w straty,
  • narastające zadłużenie,
  • spadek liczby zamówień,
  • negatywne odchylenia sprzedaży lub zysków w stosunku do planu.

W przypadku wystąpienia niepokojących sygnałów fundusze, w trosce o zainwestowane środki, podejmują działania naprawcze już po pojawieniu się pierwszych ostrzeżeń, nie czekając na inicjatywę kierownictwa zagrożonej spółki. Podejmują energiczne działania, gdy firma wciąż dysponuje środkami pieniężnymi, i szybko decydują o dalszych losach przedsiębiorstwa. Jeśli zapada decyzja o restrukturyzacji, zamiast sprzedaży czy likwidacji, fundusz podejmuje działania mające na celu przekonanie ewentualnych partnerów do konieczności szybkiego działania oraz ustalenia harmonogramu wdrożenia zmian.

Do podstawowych działań podejmowanych przez fundusze venture capital w sytuacjach wymagających interwencji należą:

  • zidentyfikowanie krótkoterminowych działań poprawiających bieżące wyniki i odsuwających ryzyko bankructwa,
  • rozważenie uzyskania zewnętrznego, niezależnego spojrzenia na przedsiębiorstwo w celu skoncentrowania się na kluczowych problemach i przyspieszenia wprowadzanych zmian,
  • opracowanie programu naprawczego oraz jego konsekwentna realizacja, aż do upewnienia się, że istnienie biznesu nie jest zagrożone,
  • nieustanne monitorowanie rezultatów wprowadzonych działań,
  • rozważenie wymiany kierownictwa na nowe, z uwzględnieniem związanych z tym wyzwań,
  • rozważenie możliwości dokapitalizowania spółki przy zachowaniu zasad ostrożności, aby nie „wydawać dobrych pieniędzy po złych inwestycjach”,
  • utrzymanie zasady, że kierownictwo ma coś do stracenia, nawet po zakończonej restrukturyzacji,
  • w przypadku wymiany kierownictwa, powiązanie nowego zespołu z firmą poprzez pakiet akcji lub opcje na akcje,
  • ponowne zdefiniowanie strategii oraz wprowadzenie systemu minimalizującego ryzyko problemów w przyszłości.

Zasady współpracy funduszu venture capital ze spółkami zależą od przyjętej strategii inwestycyjnej funduszu. Do głównych cech charakterystycznych strategii spółek inwestycyjnych należą:

  • powiązanie wynagrodzeń i innych bodźców dla kadry kierowniczej ze wzrostem wartości zarządzanych przedsiębiorstw,
  • większa decentralizacja działania w porównaniu z dużymi korporacjami,
  • opieranie strategii inwestycyjnej na silnej dźwigni finansowej, umożliwiającej objęcie znaczących udziałów w spółkach i skuteczną kontrolę,
  • jasne i przejrzyste zarządzanie finansami przejętych spółek, bez wzajemnego finansowania,
  • koncentracja firmy na kluczowym obszarze działalności poprzez sprzedaż spółek zależnych niekluczowych dla strategii i reinwestycję uzyskanych środków w obszary, w których firma posiada przewagę konkurencyjną,
  • zacieśnienie kontroli nad wydatkami oraz gospodarowaniem gotówką,
  • wykorzystywanie kompetencji funduszu w zakresie inżynierii finansowej, zarządzania finansami, korzystania z długu oraz szans oferowanych przez rynek kapitałowy.

Prawne aspekty inwestowania funduszy venture capital

Kluczowym elementem procesu inwestowania funduszy venture capital jest aspekt prawny. Od właściwie przeprowadzonych negocjacji, przygotowania precyzyjnej umowy oraz innych dokumentów, rozpoznania sytuacji prawnej przedsiębiorstwa przez potencjalnego inwestora, a także upewnienia się przez przedsiębiorcę co do swojej sytuacji prawnej po wejściu funduszu i jej akceptacji, zależy powodzenie całego przedsięwzięcia. Trudno sobie wyobrazić skuteczne realizowanie strategii spółki w sytuacji nieporozumień wynikających z podpisania nieprecyzyjnego porozumienia. Dlatego cały proces powinien być starannie przemyślany, realizowany według planu działania i precyzyjnie określać harmonogram negocjacji, zasady funkcjonowania funduszu jako wspólnika oraz projektowaną ścieżkę wyjścia z inwestycji.

Zarówno inwestor, jak i przedsiębiorca powinni podczas negocjacji korzystać z profesjonalnej pomocy prawnej, najlepiej kancelarii specjalizującej się w doradztwie gospodarczym.

Etapy procesu inwestycyjnego

Pierwszym etapem są negocjacje pomiędzy przedsiębiorcą a potencjalnym inwestorem. Rozpoczynają się one od listu intencyjnego, który wyraża zamierzenia obu stron i precyzuje kolejne kroki, w tym organizację procedury prowadzenia negocjacji.

Do podstawowych elementów listu intencyjnego należą:

  • określenie przedmiotu negocjacji, kalendarza i procedury negocjacyjnej,
  • zobowiązanie do sporządzenia określonych dokumentów,
  • rozkład kosztów negocjacji,
  • zapewnienie wyłączności negocjacji na określony czas,
  • zapewnienie poufności,
  • określenie warunków umożliwiających odstąpienie od negocjacji,
  • uzgodnienia co do wynegocjowanych elementów transakcji.

List intencyjny może również zawierać sprawozdanie ze stanu dotychczasowych uzgodnień oraz zobowiązania co do ustalonych elementów.

Następnie fundusz przystępuje do analizy prawnej spółki, której jest zainteresowany. W pierwszej kolejności bada podstawowe zagadnienia korporacyjne, takie jak statut lub umowa spółki, wpisy do rejestru, protokoły z posiedzeń władz spółki (zarządu, rady nadzorczej), regulaminy organizacyjne oraz inne przepisy wewnętrzne. Analizuje także dotychczasowe zmiany struktury kapitałowej i projektuje nową strukturę w oparciu o aktualną listę wspólników lub akcjonariuszy. Przedmiotem zainteresowania są również pozastatutowe porozumienia akcjonariuszy lub wspólników.

Kolejnym etapem jest szczegółowa kontrola wszystkich dokumentów związanych z posiadanymi koncesjami i zezwoleniami niezbędnymi do realizacji działalności gospodarczej spółki.

Analizie podlegają także nieruchomości posiadane przez spółkę – w tym tytuły prawne, roszczenia reprywatyzacyjne oraz ograniczone prawa rzeczowe. Kolejny obszar to inwestycje własne spółki i inwestycje kapitałowe oraz rzeczy ruchome, w tym ich tytuły prawne i ograniczone prawa rzeczowe.

Bardzo istotnym elementem jest analiza praw do dóbr niematerialnych, takich jak znaki towarowe, patenty, wynalazki, know-how, franchising czy autorskie prawa majątkowe. Następnie badane są umowy związane z działalnością statutową spółki, w tym umowy współpracy, finansowe, z dostawcami i odbiorcami. Analizie podlega także przestrzeganie przepisów ochrony środowiska oraz kwestie pracownicze, obejmujące strukturę zatrudnienia i wynagrodzeń, obowiązujące regulaminy, układy zbiorowe pracy oraz sytuację prawną związków zawodowych w zakładzie. Fundusz musi także uzyskać pełny obraz spraw spornych, które powstały w firmie i nie zostały zakończone przed rozpoczęciem negocjacji.

Ostatnim etapem negocjacji jest sporządzenie umowy i jej podpisanie. Standardowo stosuje się dwa rodzaje umów: umowę przedwstępną oraz umowę pod warunkiem zawieszającym.

Umowa przedwstępna

Umowa przedwstępna powinna zawierać:

  • pełny opis transakcji,
  • szczegółowy opis praw i obowiązków stron po dokonaniu transakcji, regulujący kwestie nadzoru i kontroli inwestora nad spółką, uprawnień inwestora jako akcjonariusza, sposobu rozwiązywania sporów, wykupu akcji oraz wyjścia inwestora ze spółki,
  • zobowiązanie do zawarcia umowy przyrzeczonej po spełnieniu określonych warunków (terminu),
  • oświadczenia i zapewnienia stron dotyczące prawa do zawarcia i wykonania umowy, stanu technicznego i prawnego majątku spółki, rzetelności sprawozdań finansowych, zobowiązań podatkowych i innych wobec Skarbu Państwa, spraw pracowniczych, zgodności działalności z przepisami prawa oraz stanu sporów,
  • uregulowania dotyczące nadzoru nad działalnością spółki poprzez zgody rady nadzorczej, walnego zgromadzenia lub zgromadzenia wspólników oraz określenie sposobu reprezentacji spółki,
  • określenie prawa właściwego dla umowy i sposobu rozstrzygania sporów (sąd powszechny lub sąd polubowny),
  • określenie kosztów (opłata skarbowa, podatek od czynności cywilnoprawnych) oraz wskazanie płatnika,
  • postanowienia dotyczące cesji praw wynikających z umowy.

Umowa pod warunkiem zawieszającym

Umowa pod warunkiem zawieszającym zawiera te same elementy co umowa przedwstępna, z wyjątkiem zobowiązania do zawarcia umowy przyrzeczonej. Zawarcie transakcji następuje automatycznie po spełnieniu się warunków zawieszających.

Po zakończeniu negocjacji i podpisaniu umowy strony przystępują do uzyskania niezbędnych zgód i zezwoleń, co jest szczególnie istotne w krajach o rygorystycznych regulacjach rynku kapitałowego. W Polsce wymagane są między innymi zgody Ministerstwa Spraw Wewnętrznych i Administracji, Prezesa Urzędu Ochrony Konkurencji i Konsumentów oraz Komisji Papierów Wartościowych i Giełd.

Po spełnieniu wymogów administracyjnych następuje zamknięcie transakcji – objęcie akcji lub udziałów w podwyższonym kapitale istniejącego przedsiębiorstwa, rzadziej nabycie akcji lub udziałów już istniejącej spółki albo utworzenie nowego przedsiębiorstwa.

Po dokonaniu transakcji przedstawiciele funduszu są wprowadzani do organów kontrolnych spółki, a czasem także do zarządu. Wdrażane są zmiany w przepisach wewnętrznych spółki regulujących jej funkcjonowanie, w tym zmiany w statucie (umowie) i regulaminach organizacyjnych.

Warto podkreślić, że większość funduszy stara się już podczas negocjacji ustalić optymalną ścieżkę wyjścia z inwestycji, a stosowne postanowienia, przewidujące szczególne relacje prawne między inwestorem a przedsiębiorcą (np. prawo pierwokupu), są uwzględniane w umowie.

image_pdf

Koniec z budżetem

5/5 - (2 votes)

Zanim dyrektorzy finansowi zaczną poprawiać planowanie, prognozowanie i narzędzia alokacji zasobów w celu zastąpienia zdezaktualizowanych budżetów (i pozyskać wspomaganie ze strony organizacji dla tych działań) muszą zrozumieć, w jaki sposób proces budżetowania jest kontrolowany. Powinni także wiedzieć, jak funkcja budżetu traci na znaczeniu przez pilniejsze potrzeby.

Odrzucenie budżetowania

Nick Rose, dyrektor finansowy Diageo

Diageo jest przedsiębiorstwem, które powstało w wyniku fuzji dwóch firm – Guinness oraz GrandMet z branży FMCG (ang. fast-moving consumer goods) w 1997 roku. Jesteśmy największym na świecie producentem markowych wyrobów spirytusowych, a nasze pierwotne holdingi obejmowały Burger King i Pillsbury. Po fuzji zadaliśmy pytanie 60 pracownikom, pochodzącym z byłych działów finansowych: jak najlepiej obsługiwać akcjonariuszy w przyszłości? Odpowiedź była druzgocząca: skończmy z budżetem!

Jak wiadomo, budżetowanie pochłania ogromne zasoby, zajmuje ludzi prawie przez cały rok i – co najgorsze – jest tylko jedna wersja, która pasuje do wszystkiego. Bez względu na to, czy to była działalność na jednym z naszych głównych rynków, takich jak Wielka Brytania, czy na mniejszym – w Azji, wymogi co do budżetowania były takie same. Mimo to, wszystkie te wysiłki nie były zsynchronizowane z tworzeniem wartości.

Powstało pytanie: jeżeli jest to tak nieoszczędny proces, dlaczego wciąż tkwimy przy nim? Z pewnością nie ze względu na dochód akcjonariuszy. Nie obchodziło ich, jak sobie radzimy z dowolnie kształtowanymi celami budżetowymi. Akcjonariuszy interesuje to, czy firma posiada większą wartość niż rok wcześniej.

Z badań przeprowadzonych przez CAM-I (Consortium for Advanced Manufacturing, International) wiemy, że niektóre przedsiębiorstwa wprowadziły z powodzeniem procesy zawierające nadążne prognozy oraz pomiary działalności, pomijając roczne budżetowanie. Ta wiadomość brzmiała zachęcająco; chcieliśmy wdrożyć system zarządzania działalnością, który koncentrowałby się bardziej na wejściach (ang. input) niż na wyjściach (ang. output).

Chcieliśmy zidentyfikować czynniki podnoszące wartość, które kierują przyszłą działalnością i połączyć je z podstawowym poziomem – gdzie klient odpowiada na specyficzne kampanie reklamowe. Zrozumiawszy dokładnie działalność, można podejmować decyzje dotyczące przyszłości w oparciu o aktualne informacje, a nie zgadywać na podstawie przestarzałych danych.

Ukształtowaliśmy zespół z ludzi pochodzących z centrali oraz z różnych jednostek biznesowych, aby rozważyć nasze propozycje. Ich opinie oscylowały między: „obecne podejście nie funkcjonuje, ale jest wygodne, więc zostawmy je w spokoju” a „czy nie byłoby wspaniale mieć w pełni zautomatyzowany (nie wymagający „ręcznej” ingerencji) system planowania i budżetowania?”

Czy wyeliminowaliśmy budżetowanie? Nie. W pewnych sferach organizacji jest wciąż pożyteczne. Ale usunęliśmy wiele zbędnych związków pomiędzy centralą a jednostkami biznesowymi.

Każdy wiedział, co należy zrobić – traciliśmy za dużo czasu i pieniędzy. Rozpoczęliśmy usprawnianie obecnego systemu, tak aby zintegrować strategiczny i roczny proces planowania wokół kluczowych wskaźników działalności (KPI) i nadążnych prognoz. Wiedzieliśmy, że jeśli użyjemy podejścia klasy światowej, to będziemy mogli osiągnąć rzeczywiste korzyści. To nas zmotywowało.

Wkrótce okazało się, że mimo podziału zadania na dające się zarządzać odcinki, przerosłoby ono nas. Stosując indywidualne podejście do przepływów pracy (ang. workstream), byliśmy napędzani do działania od koncepcji do wdrożenia, bez wdawania się w zbędne szczegóły.

Najważniejsze przepływy pracy skoncentrowały się na rozwoju strategii opartej na kluczowych wskaźnikach działalności (KPI), które wewnętrznie łączyły organizację zarówno w górę, jak i w dół. Dzięki temu pracownicy każdego szczebla i na każdym stanowisku posiadali potrzebne mierniki, dając jednocześnie Zarządowi właściwe informacje do planowania. Te same dane, nieznacznie zmodyfikowane, umożliwiły jednostkom biznesowym działanie jak najbardziej produktywnie.

Zmieniliśmy orientację z historycznego raportowania na zorientowane zewnętrznie, przyszłościowe KPI, takie jak: wskaźniki przodownictwa rynkowego oraz wartość marki. Upewnienie się, że przedsiębiorstwa mogłyby zbierać i przekazywać te dane, było niezwykle istotne. Dlatego ukształtowaliśmy proces pracy wokół przewodnich idei, aby zagwarantować ich wykonanie, szczególnie z perspektywy gromadzenia danych. Tak więc, tworzenie spójnej karty wyników w organizacji było trudne. Jak centrala ocenia samą siebie, w porównaniu z głównymi oddziałami i w ramach jednostek biznesowych?

Nie można nie doceniać czasu poświęconego na projektowanie i wdrażanie procesu pilotażowego. Po kilku dniach wielu pracowników zwięźle wyraziło opinie na temat podstaw nowego procesu, będącego poza budżetowaniem. Procesu, który obejmuje pakiet KPI. Jednakże, urzeczywistnienie koncepcji wymaga dużej dyscypliny.

Niewątpliwie wykonaliśmy dużo pracy przy systemach, aby uzyskać potrzebne nam parametry. Stało się oczywiste, że aby osiągnąć automatyczny i nie wymagający ingerencji proces budżetowania, musimy poprawić zasoby systemów. Właśnie w tym momencie technologia staje się nieodzowna (tworząc wartościowe informacje, dostępne w uporządkowaniu czasowym i wartościowym). W Diageo kierujemy się ku wspólnym platformom systemowym i hurtowniom danych, aby mieć dostęp do danych w czasie rzeczywistym.

Nasz inny proces pracy opiera się na koncepcji „skończenia z budżetem”. Od początku wiedzieliśmy, że jest to projekt zmiany na dużą skalę i wymaga specjalnego zespołu. Ten program musi być odpowiednio wyposażany. To nie może być wyrywkowa praca.

Byliśmy optymistycznie i entuzjastycznie nastawieni do tego, co się zdarzyło do tej pory. Ale wiemy, że dopiero zaczęliśmy. Już dokonujemy modyfikacji. Myślę, że jest niezwykle ważne, aby być przygotowanym na dokonywanie zmian na bieżąco, ponieważ nie ma takiej liczby analiz, która za pierwszym razem obejmie całość prawidłowo. Można pominąć kilka KPI. Uwzględnić można również KPI, które nie mogą być zmierzone. Należy chcieć po prostu wstać i powiedzieć: „Jeszcze nie skończyliśmy”.

Proces adaptacji niekiedy zaskakuje jednostki biznesowe. Kiedy mówimy – „Chcemy abyś poświęcał mniej czasu na zamartwianie się o budżetowanie i raportowanie”, wszyscy odpowiadają – „Oczywiście!” Nie zdają sobie sprawy, że to wciąż będzie pomiar wyników.

Czy naprawdę zrezygnowaliśmy z budżetowania? Nie. W pewnych częściach organizacji kontrola i zarządzanie gotówką wciąż zachowują swą aktualność. Ale usunęliśmy wiele niepotrzebnych związków pomiędzy centralą a jednostkami biznesowymi.

Nie korzystamy już z danych pochodzących ze 130 jednostek biznesowych, aby tworzyć raport dla Zarządu. Zamiast tego skupiliśmy się na siedmiu kluczowych sferach działalności i zarządzamy przez wyjątki pozostałymi 123. Nasze spotkania dotyczące zarządzania nie koncentrują się na prezentacji w stylu: jak dobrze sobie radzimy, ale na kluczowych problemach strategicznych i przygotowywaniu się na przyszłość.

Coraz częściej nasze dyskusje o przyszłości nawiązują do Internetu. Diageo nie pozostaje w tyle. Wierzymy, że zaoszczędziliśmy miliony dolarów kosztów poprzez zrywanie z budżetem. Wykorzystamy niektóre z tych funduszy do stworzenia portali typu biznes-biznes zarówno dla wewnętrznych celów, jak i tworzenia społeczności wartości dodanej odpowiadających naszym „liniom biznesu”. To są obszary ostrej konkurencji. Zamierzamy szybko prognozować i dokonywać dokładnych pomiarów działalności, aby konkurować. Wierzymy, że nasze zrewidowane procesy finansowe pomogą nam w tym.

Nie byliśmy tak gotowi na zmianę, kiedy prowadziliśmy działalność opartą na budżecie. Zawsze byliśmy zbyt zajęci, aby patrzeć w przyszłość. Rozważaliśmy, co zdarzyło się w przeszłości. Koniec z tym. To uczyniło nas organizacją dynamiczniejszą. Jesteśmy teraz nastawieni na tworzenie wartości, czyli na to, czego wymagają akcjonariusze.

Studium przypadku

Svenska Handelsbanken: wyrzucenie budżetu

Kiedy Jan Wallander został powołany na stanowisko prezesa Handelsbanken w 1970 roku, bank działał nieefektywnie. Zamiast wprowadzać szereg małych mierników i czekać na wyniki, zdecydował się więc na radykalne rozwiązanie. Brak zadowolenia klienta był najczęstszym powodem rezygnacji z danego banku. Wallander postanowił przekształcić swoją instytucję w taką, gdzie dominujące będą więzi z klientem, a koszty nie związane z obsługą klienta zostaną zminimalizowane.

Jednym z jego pierwszych działań było odrzucenie kosztownego budżetu. To odrzucenie uzasadnione było w następujący sposób: albo za pomocą budżetu szacunkowo sprawdzona zostanie rzetelność jak to zwykle się dzieje lub będzie to nieprawidłowe a zatem niebezpieczne.

Wallander zdecentralizował Handelsbanken i ukierunkował jego pracowników (z których 90% utrzymywało kontakt z klientami) na większą koncentrację na przyjaznym kontakcie z klientami zamiast z własnymi przełożonymi. Centrala ustalała cele dla oddziałów, stosując kluczowe trendy i zewnętrzne/ wewnętrzne porównywanie się (ang. benchmarking). Natomiast niewielka grupa regionalnych kontrolerów decydowała, kiedy i gdzie lokalne biura będą otwierane i zamykane. Pozostała odpowiedzialność za zarządzanie działalnością została skierowana do oddziałów.
Oddziały miały za cel dostarczyć produkty, które są najlepsze dla ich własnych klientów – nawet jeżeli oni nie są źródłem szybkich zysków – ale aby przyciągnąć i utrzymać lojalnych klientów. Bank posiada centralne biuro odpowiedzialne za rozwój produktów, ale każdy oddział może samodzielnie akceptować i odrzucać jego propozycje. To odzwierciedla przyjęte przez Handelsbanken przekonanie, że oddziały nie stanowią systemu bankowej dystrybucji, ale są po prostu bankiem. Jeżeli bank przekroczy swój cel, którym jest zwrot na zaangażowanym kapitale, jedna trzecia wypracowanych funduszy jest każdego roku rozdzielana zgodnie z planem wynagrodzeń pomiędzy pracowników. W ten sposób pracownicy są motywowani do dalszej pracy dla tego banku.

Ponieważ nie przyjmuje się żadnych założeń dla budżetu, które mogłyby zostać spełnione, Handelsbanken ustala nie zrealizowane zadania. Praktyki rozwinięte w najlepiej funkcjonujących oddziałach są identyfikowane przez wewnętrzny system porównywania i szybko przekazywane w ramach organizacji. Natomiast nieskuteczne, indywidualne starania są brane pod uwagę przy awansach.

Jak daleko doszedł Handelsbanken po 30 latach tych „radykalnych” praktyk? Odnotowano wzrost do 8.000 zatrudnionych pracowników i 530 oddziałów, które wypracowują 80% zysku całego banku. I mimo iż oddziały rozrzucone są zarówno w Szwecji, jak i innych krajach Północy (łącznie z ekspansją do Wielkiej Brytanii), firma posiada ciągle tylko 10 regionalnych menedżerów.

Dzięki takim działaniom Handelsbanken ma jeden z najniższych wskaźników kosztów do przychodów spośród 30 największych powszechnych banków w Europie. W 1996 roku wskaźnik ten osiągnął poziom 39%. Dla porównania większość amerykańskich i europejskich banków odnotowała te wskaźniki w przedziale 55-65%. W 1999 roku zwrot na kapitale akcyjnym w Handelsbanken kształtował się na poziomie 18,4%. Dwudziesty ósmy rok z rzędu został osiągnięty wyższy zwrot niż średnia dla pozostałych banków północnych, przy jednoczesnym utrzymaniu najwyższych poziomów zadowolenia klientów.

Kluczowe mierniki Handelsbanku są nadal takie same, jak 30 lat temu:

  • Zwrot z kapitału
  • Rentowność kierowana przez klienta (nie przez produkt)
  • Wskaźnik kosztów do przychodów

Analizy wykonane w przeszłości znajdują się w poniższym planie. Zadowolenie klienta pozostaje najważniejszym KPI i jest niezależnie weryfikowane przez Stockholm School of Economics.
Ostatnio bank dokonał agresywnych, ale ostrożnych działań w sferze e-bankingu. W 1999 roku 20% transakcji banku odbywało się przez Internet, obniżając w ten sposób koszty o kolejne 2%. Tak szybko, jak pozwoli na to rozwijająca się technologia, oferowany będzie klientom dostęp do ich rachunków bankowych za pośrednictwem telefonu komórkowego.
Od momentu gdy bank przygotował swój ostatni budżet, została przekazana czytelna wiadomość pracownikom: przeszłość jest przeszłością. Jeżeli nawet możemy się z niej uczyć i czasami odzwierciedla przyszłość, to nigdy nie może już niczego poprawić.

Wskazówki dla e-dyrektora finansowego

Ustal, czy proces budżetowania przyczynia się do tworzenia realnych wartości

Porównaj poświęcony czas, poniesione koszty i podjęte działania z osiągniętymi wynikami. Opracuj możliwość wprowadzenia zmian.

Zdecyduj, która strategia będzie wdrażana

Zdecyduj, w jaki sposób najlepiej usprawnić proces budżetowania: skracając skalę czasową, wprowadzając uproszczenia czy rezygnując z niektórych założeń.

Zbuduj zestaw KPI

Dobierz takie KPI, które odzwierciedlają założenia tworzenia wartości dla akcjonariuszy, tak by oszacować istotne ze strategicznego punktu widzenia inicjatywy oraz stworzyć nić porozumienia pomiędzy jednostkami biznesowymi i centrum korporacyjnym firmy.

Zwróć uwagę zarządu na ostateczne, dwuletnie nadążne prognozowanie

Uczyń to, kierując wysiłki na utrzymywanie pożądanego kierunku rozwoju dla całej firmy. Skieruj działania pracowników działu finansowego na przewidywanie przyszłości, a nie na rozpamiętywanie przeszłości.

Przeanalizuj skuteczność długoterminowego planowania strategicznego

Czy znajduje ono przełożenie na długoterminowe założenia tworzenia wartości dla akcjonariuszy i krótkoterminowe cele roczne? Zsynchronizuj planowanie i raportowanie z cyklem funkcjonowania firmy.

Zbuduj atmosferę zaufania i otwartości, a będziesz mógł zajmować się rzeczywistymi problemami firmy

Zrezygnuj z przynoszących stratę czasu negocjacji dotyczących budżetu i wyeliminuj nieproduktywne dyskusje na temat miesięcznych wyników. Zastąp je planowaniem strategicznym i odnoszącą się do działań analizą wyników. Szybko podejmuj działania w sytuacji spadku rentowności.

Uważnie dobieraj narzędzia i techniki

Wdrażaj je stopniowo, w miarę rosnącego zapotrzebowania na pozabudżetowe działania wspomagające – wizualizacja, zarządzanie danymi i modelowanie. Korzystaj z Internetu.

Zachowaj ostrożność

Pozostaw ten aspekt procesu budżetowania na takim poziomie, który zapewni dostateczną kontrolę.

C. Read, J. Ross, J. Dunleavy, D. Schulman, J. Bramante


eCFO: Budowanie wartości w przedsiębiorstwach nowej ery, C. Read, J. Ross, J. Dunleavy, D. Schulman, J. Bramante, IFC Press Sp. z o. o.

image_pdf

Ocena ryzyka i opłacalności finansowej projektu inwestycyjnego

5/5 - (1 vote)

Pojęcie inwestycji może być rozumiane bardzo szeroko. Z jednej strony odnosi się ono do nakładów ponoszonych na odtworzenie istniejących składników majątku trwałego lub tworzenie nowych elementów tego majątku. Z drugiej strony inwestowanie może oznaczać czasowe angażowanie nadwyżek finansowych w aktywa innych podmiotów, na przykład poprzez zakup akcji lub udziałów, a więc nabywanie praw własności w jednostkach emitujących określone walory.

W tym drugim przypadku inwestor uzyskuje pośrednio możliwość uczestniczenia w dochodach danego podmiotu, a w określonych sytuacjach również wpływania na sposób jego funkcjonowania i zarządzania. Jedna z najbardziej uniwersalnych definicji spotykanych w literaturze ekonomicznej wskazuje jednak, że inwestycje są nakładami kapitałowymi ponoszonymi na różnego rodzaju przedsięwzięcia, których zasadniczym celem jest osiągnięcie w przyszłości określonych korzyści lub efektów.

Jeżeli przedmiotem rozważań są przede wszystkim inwestycje realizowane we własnym przedsiębiorstwie, można wyróżnić co najmniej trzy podstawowe ich grupy: inwestycje odtworzeniowe, określane również jako restytucyjne, inwestycje modernizacyjne oraz inwestycje nowe. Pierwsze dwie kategorie można w szerokim ujęciu zaliczyć do inwestycji brutto, obejmujących zarówno nakłady przeznaczone na odtworzenie zużytych składników majątku trwałego, jak i wydatki prowadzące do jego unowocześnienia. Z kolei inwestycje nowe mają przede wszystkim charakter inwestycji netto, ponieważ ich rezultatem jest rzeczywisty wzrost zasobów majątkowych przedsiębiorstwa ponad poziom, którym dysponowało ono dotychczas.

Inwestycje restytucyjne nie są ukierunkowane bezpośrednio na rozwój przedsiębiorstwa ani na poszerzenie zakresu prowadzonej przez nie działalności. Ich podstawowym celem jest odtworzenie zużytych lub zdekapitalizowanych składników majątku trwałego, dzięki czemu przedsiębiorstwo może kontynuować swoją działalność oraz zachować dotychczasową zdolność produkcyjną lub usługową. Inwestycje tego rodzaju można zatem uznać za niezbędne dla utrzymania ciągłości funkcjonowania jednostki.

Znaczenie inwestycji restytucyjnych najlepiej widać w sytuacji, gdy przedsiębiorstwo przez dłuższy czas ich nie realizuje. Stopniowe zużywanie się maszyn, urządzeń, środków transportu, budynków czy innych składników majątku trwałego prowadzi wówczas do obniżania sprawności technicznej przedsiębiorstwa. W skrajnym przypadku może dojść do utraty części zdolności produkcyjnych, pogorszenia jakości oferowanych produktów lub usług, a nawet do całkowitego zatrzymania określonych procesów gospodarczych.

Zdekapitalizowany majątek, który utracił swoją wartość użytkową i nie jest już zdolny do prawidłowego spełniania swoich funkcji, musi zostać odpowiednio wcześnie zastąpiony. Jeżeli przedsiębiorstwo nie dokonuje wymiany zużytych maszyn i urządzeń na nowe, posiadające przynajmniej podobne parametry techniczne, wcześniej czy później może utracić zdolność do dalszego prowadzenia działalności. Inwestycje odtworzeniowe są więc jednym z podstawowych warunków zapewnienia przedsiębiorstwu ciągłości działania.

Inwestycje modernizacyjne wykraczają poza zwykłe odtwarzanie zużytego majątku. Ich celem nie jest jedynie przywrócenie przedsiębiorstwu wcześniej posiadanych zdolności produkcyjnych lub usługowych, lecz przede wszystkim podniesienie jakości technicznej i technologicznej wykorzystywanych zasobów. W rezultacie następuje unowocześnienie bazy materialnej przedsiębiorstwa, a często również poprawa efektywności wykonywanych procesów.

Znaczenie inwestycji modernizacyjnych jest szczególnie widoczne w warunkach konkurencyjnego rynku. Samo odtwarzanie dotychczasowego majątku nie powoduje bowiem istotnego rozwoju technologicznego, nie prowadzi automatycznie do wzrostu jakości produktów ani do zwiększenia efektywności świadczenia usług. Przedsiębiorstwo, które ogranicza się wyłącznie do zastępowania starych urządzeń ich odpowiednikami o podobnych parametrach, może wprawdzie utrzymać działalność, lecz z czasem zaczyna tracić dystans do bardziej innowacyjnych konkurentów.

Inne podmioty obecne na rynku również dążą do zwiększania sprzedaży, poprawy jakości oferty oraz pozyskiwania nowych odbiorców. Z tego względu przedsiębiorstwo, które chce utrzymać swoją dotychczasową pozycję, powinno systematycznie dostosowywać technologię, wyposażenie i sposób organizacji pracy do zmieniających się warunków. Brak inwestycji modernizacyjnych oznacza w praktyce przyjęcie postawy zachowawczej, która w dłuższej perspektywie może prowadzić do osłabienia pozycji rynkowej firmy. Unowocześnianie posiadanego majątku staje się więc nie tylko elementem rozwoju, ale niejednokrotnie także warunkiem zachowania konkurencyjności.

Trzecią podstawową kategorię stanowią inwestycje nowe. Polegają one na tworzeniu składników majątku, których przedsiębiorstwo wcześniej nie posiadało, oraz na zwiększaniu jego potencjału gospodarczego. Mogą obejmować na przykład budowę nowej hali produkcyjnej, uruchomienie kolejnej linii technologicznej, zakup nowoczesnych urządzeń, utworzenie nowego zakładu czy rozbudowę infrastruktury logistycznej.

Inwestycje nowe nie ograniczają się jednak jedynie do materialnych środków trwałych. Coraz większego znaczenia nabierają przedsięwzięcia związane z wdrażaniem nowych technologii, automatyzacją procesów, informatyzacją przedsiębiorstwa czy wprowadzaniem nowych metod produkcji. Tego typu działania mogą prowadzić zarówno do poprawy jakości produktów i usług, jak i do zwiększenia wydajności pracy, ograniczenia kosztów działalności czy skrócenia czasu realizacji określonych procesów.

W dłuższej perspektywie właśnie inwestycje nowe mogą przynosić przedsiębiorstwu największe korzyści rozwojowe. Umożliwiają zwiększenie skali działalności, wejście na nowe rynki, poszerzenie oferty oraz osiąganie przewagi konkurencyjnej. Jednocześnie należą one jednak do przedsięwzięć najbardziej kapitałochłonnych i wymagających istotnego zaangażowania zarówno finansowego, jak i organizacyjnego.

Realizacja dużych inwestycji wiąże się ponadto ze znacznym poziomem ryzyka oraz niepewności co do przyszłych efektów. Nie zawsze można bowiem dokładnie przewidzieć reakcję rynku, przyszłe ceny, poziom popytu, zmiany technologiczne czy sytuację makroekonomiczną. Z tego powodu pozyskanie kapitału przeznaczonego na finansowanie nowych przedsięwzięć może wymagać przejścia długotrwałych procedur oraz zaangażowania wielu osób uczestniczących w zarządzaniu przedsiębiorstwem.

Przy ubieganiu się o finansowanie zewnętrzne konieczne jest zazwyczaj odpowiednie uzasadnienie ekonomiczne planowanej inwestycji. Jednym z podstawowych dokumentów wykorzystywanych w tym celu jest biznesplan, który powinien przedstawiać założenia przedsięwzięcia, skalę wymaganych nakładów, prognozowane przychody, ryzyko inwestycyjne oraz przewidywane efekty ekonomiczne. Jego zadaniem jest między innymi przekonanie potencjalnych inwestorów, banków lub innych instytucji finansujących, że zaangażowanie kapitału w dane przedsięwzięcie jest racjonalne i ma szansę przynieść zakładane korzyści.

Można więc stwierdzić, że inwestycje nowe mają przede wszystkim charakter rozwojowy. Ich rezultatem powinno być zwiększenie potencjału przedsiębiorstwa, zarówno pod względem wydajności pracy, jak i możliwości technicznych posiadanych urządzeń. Mogą one również służyć rozwojowi sieci sprzedaży, poszerzaniu kanałów dystrybucji, wprowadzaniu nowoczesnych produktów czy poprawie sposobu zaspokajania potrzeb klientów.

Inwestycje rozwojowe mogą mieć ponadto na celu dywersyfikację działalności przedsiębiorstwa. Rozszerzenie zakresu prowadzonej działalności na nowe produkty, usługi lub rynki pozwala ograniczyć uzależnienie firmy od jednego źródła przychodów. W konsekwencji zmniejsza się ryzyko związane z niepowodzeniem pojedynczego przedsięwzięcia, spadkiem popytu w określonym segmencie czy utratą części dotychczasowych rynków zbytu.

Niezależnie od charakteru przedsięwzięcia każda inwestycja wymaga zaangażowania określonych środków finansowych. Mogą one pochodzić z kapitału wypracowanego przez samo przedsiębiorstwo albo ze źródeł zewnętrznych. Jeżeli jednostka posiada wystarczający poziom własnych środków pieniężnych, może przeznaczyć je na realizację inwestycji bez konieczności korzystania z dodatkowego finansowania.

Sytuacja jest bardziej skomplikowana, gdy przedsiębiorstwo nie dysponuje wystarczającymi zasobami własnymi. Wówczas konieczne staje się pozyskanie kapitału obcego, na przykład w formie kredytu, pożyczki, emisji papierów wartościowych lub innego instrumentu finansowego. Korzystanie z takiego źródła finansowania wiąże się jednak z dodatkowymi obowiązkami, ponieważ środki te powinny zostać w przyszłości zwrócone, a ich pozyskanie generuje określone koszty.

Kapitał zewnętrzny może więc zwiększać możliwości inwestycyjne przedsiębiorstwa, ale jednocześnie wpływa na poziom jego zobowiązań i ryzyko finansowe. Z tego względu decyzja o sposobie finansowania inwestycji powinna uwzględniać zarówno przewidywaną rentowność przedsięwzięcia, jak i zdolność przedsiębiorstwa do obsługi powstałego zadłużenia.

Rozwój przedsiębiorstwa wymaga jednak stałego inwestowania. Nie wystarcza jedynie odtwarzanie zużytego majątku i jego okresowe unowocześnianie. Jeżeli firma chce zwiększać skalę działalności, docierać do nowych grup klientów, poprawiać efektywność oraz umacniać swoją pozycję konkurencyjną, musi również realizować inwestycje rozwojowe. To właśnie one stwarzają największe możliwości trwałego wzrostu potencjału przedsiębiorstwa i poszerzania zakresu jego działalności.

image_pdf

Rola i zadania dyrektora finansowego

5/5 - (4 votes)

Zarządzanie rozwojem

Zarządzanie rozwojem należy do kluczowych zadań strategicznych dyrektora finansowego. Problem polega na tym, że pojęcie „rozwój” może być rozumiane na wiele sposobów. Rozwój może oznaczać zwiększanie majątku przedsiębiorstwa, umacnianie jego pozycji rynkowej, wprowadzanie nowych produktów, ekspansję na rynki zagraniczne itp. Może być również definiowany jako poprawa efektywności działania, wzrost poziomu rentowności, zwiększenie lojalności klientów, czy wzrost wartości rynkowej firmy.

W związku z tym dyrektor finansowy musi samodzielnie określić, co dla niego i jego przedsiębiorstwa oznacza pojęcie rozwoju. Z punktu widzenia dyrektora finansowego można wyróżnić dwie główne ścieżki rozwoju firmy: pierwsza to rozwój poprzez zwiększanie rozmiarów przedsiębiorstwa, druga – rozwój poprzez lepsze wykorzystanie aktywów. Każda z tych dróg wymaga nieco innego formułowania głównych celów oraz stosowania odmiennych narzędzi finansowych.

Rozwój poprzez zwiększanie rozmiarów przedsiębiorstwa

Jeżeli rozwój przedsiębiorstwa ma odbywać się poprzez zwiększanie jego rozmiarów, kluczowym zagadnieniem staje się wybór sposobu postępowania, który umożliwi wzrost firmy przy optymalnym poziomie takich zmiennych jak czas, koszty i ryzyko. W zależności od podejścia zarządu organizacji możliwe są trzy główne strategie: wzrost organiczny, ekspansja poprzez fuzje i przejęcia lub wariant pośredni w postaci tworzenia aliansów strategicznych. Każda z tych opcji posiada swoje wady i zalety, które należy uwzględnić przy podejmowaniu decyzji.

Zwiększanie rozmiarów przedsiębiorstwa nie jest wyłączną domeną dyrektora finansowego, choć może on, jako członek zarządu, uczestniczyć w opracowywaniu strategii rozwoju przedsiębiorstwa i współdecydować o jej kształcie.

W przypadku koncentracji na wzroście organicznym podstawowymi zadaniami dyrektora finansowego są: poszukiwanie i ocena zewnętrznych źródeł finansowania wzrostu oraz zwiększanie źródeł wewnętrznych. Tematyka ta została omówiona szczegółowo w rozdziale piątym. Ponadto, z uwagi na kluczową rolę inwestycji w ramach tej ścieżki rozwoju, istotnym obszarem działań dyrektora finansowego jest analiza i ocena projektów inwestycyjnych, omawiana w rozdziale szóstym.

W kontekście finansów przyjęcie strategii wzrostu organicznego oznacza skupienie uwagi zarządu na wewnętrznych zasobach organizacji i poprawie efektywności jej działania, zamiast na poszukiwaniu zewnętrznych szans rozwojowych. W rezultacie rola dyrektora finansowego w tym scenariuszu nie musi być aż tak aktywna, jak w przypadku pozostałych metod zwiększania rozmiarów przedsiębiorstwa.

Wady i zalety różnych sposobów zwiększania rozmiarów przedsiębiorstwa

Wzrost organiczny

Wady

  • mniejsza dynamika rozwoju,
  • dość wysokie, choć rozłożone w czasie koszty, np. koszty badań i rozwoju oraz pozyskania kapitału,
  • trudności w zgromadzeniu środków na dalszy rozwój,
  • ryzyko wrogiego przejęcia przy finansowaniu rozwoju emisją akcji,
  • ograniczone możliwości ekspansji poza podstawową działalność firmy.

Zalety

  • mniejsze ryzyko rozwoju oraz większa stabilność,
  • prostsze zarządzanie dzięki jednolitej kulturze organizacyjnej i często niewielkiej dywersyfikacji działalności,
  • spójny wizerunek firmy, umożliwiający budowanie go w oparciu o tradycję,
  • większe możliwości obniżania kosztów dzięki efektowi skali,
  • lepsze warunki do kreowania unikatowych przewag konkurencyjnych.

Fuzje i przejęcia

Wady

  • stosunkowo wysokie ryzyko niepowodzenia,
  • wysokie i skoncentrowane w czasie koszty, w tym trudności związane z integracją organizmów o odmiennych kulturach,
  • problemy z zarządzaniem podmiotem działającym w innej dziedzinie działalności,
  • ryzyko negatywnego wpływu na wizerunek firmy, np. w związku z racjonalizacją zatrudnienia lub obronnymi działaniami przy wrogim przejęciu.

Zalety

  • wysoka dynamika rozwoju,
  • dostęp do unikatowych zasobów, takich jak surowce, wiedza, patenty czy marki,
  • możliwość obniżenia kosztów dzięki efektowi synergii i efektowi skali,
  • poszerzenie rynków zbytu, w tym dostęp do nowych grup odbiorców i kanałów dystrybucji,
  • dywersyfikacja ryzyka poprzez działalność w różnych sektorach i na różnych rynkach geograficznych.

Alianse strategiczne

Wady

  • trudności w zarządzaniu aliansem spowodowane licznymi centrami decyzyjnymi,
  • konieczność ciągłych uzgodnień,
  • możliwość wystąpienia konfliktów interesów,
  • potrzeba ujawniania partnerom niektórych informacji wewnętrznych,
  • ryzyko przejęcia przez partnera.

Zalety

  • zachowanie tożsamości i autonomii organizacyjnej,
  • względna łatwość zakończenia współpracy,
  • możliwość obniżenia kosztów dzięki efektowi skali i dzieleniu wydatków na badania i rozwój,
  • dostęp do wybranych zasobów partnera,
  • potencjalna możliwość przejęcia partnera.

Zupełnie inaczej wygląda sytuacja, gdy zarządzający firmą wybierają strategię rozwoju poprzez fuzje i przejęcia.

Tego rodzaju rozwój wymaga bardzo aktywnej postawy dyrektora finansowego, którego zaangażowanie jest niezbędne na niemal każdym etapie procesu przejęcia. Punktem wyjścia jest określenie celów strategicznych przejęcia. Mogą one obejmować różne kategorie: cele rynkowe – np. zwiększenie udziału w rynku lub wejście na nowy rynek; cele finansowe – np. obniżenie kosztów lub zwiększenie wartości przedsiębiorstwa; cele konkurencyjne – np. dostęp do unikatowych zasobów czy przejęcie konkurenta. W oparciu o hierarchię wyznaczonych celów dokonuje się analizy potencjalnych podmiotów, których przejęcie pozwoliłoby na ich realizację.

Analiza ta powinna obejmować ustalenie kryteriów oceny i wyboru przedsiębiorstw, badanie możliwości przejęcia zarówno pod względem finansowym, jak i formalno-prawnym, w tym uwzględnienie potencjalnej reakcji organów regulacyjnych odpowiedzialnych za politykę konkurencji. Na tej podstawie sporządza się ostateczną, niezbyt rozbudowaną listę podmiotów, które z punktu widzenia firmy przejmującej są najbardziej atrakcyjne.

Kolejnym etapem, wymagającym szczególnego zaangażowania dyrektora finansowego, jest analiza due diligence i wycena przedsiębiorstwa-celu. Due diligence polega na szczegółowej analizie aktualnego stanu podmiotu, pozwalającej określić jego mocne i słabe strony oraz zidentyfikować potencjalne szanse i zagrożenia w otoczeniu. Zakres badania może być różny, choć zazwyczaj obejmuje aspekty prawne, finansowe, marketingowe, konkurencyjne oraz techniczno-technologiczne. Efektem due diligence jest m.in. pozyskanie danych niezbędnych do przygotowania wyceny przedsiębiorstwa-celu, która stanowi podstawę do dalszych negocjacji.

Zakończenie etapu negocjacji i przygotowanie do przejęcia wymaga zapewnienia odpowiednich funduszy na finansowanie transakcji. Środki te mogą pochodzić spoza przedsiębiorstwa – np. w formie kredytu, finansowania przez venture capital lub emisji obligacji – i nie muszą mieć charakteru pieniężnego, gdyż zapłata może nastąpić np. akcjami podmiotu przejmującego. Ze względu na wpływ tego typu operacji na sytuację finansową firmy aktywny udział dyrektora finansowego jest niezbędny zarówno przy ustalaniu formy, jak i źródeł finansowania transakcji.

Dyrektor finansowy uczestniczy również w ostatnim etapie procesu przejęcia, czyli w kontroli realizacji celów strategicznych. Jeśli cele te obejmują głównie aspekty finansowe, to dyrektor finansowy odpowiada za dostarczenie zarządowi niezbędnych danych i ich analizę.

Choć opisany schemat dotyczy przejęcia, w przypadku połączenia przedsiębiorstw proces wygląda podobnie, choć występują istotne różnice między tymi dwiema formami integracji.

Przejęcie oznacza transfer kontroli z jednej grupy właścicieli na inną. Transfer ten może odbywać się poprzez:

  • wykup akcji spółki przejmowanej na giełdzie,
  • wykup akcji poza giełdą lub wykup udziałów,
  • zebranie odpowiedniej liczby pełnomocnictw od akcjonariuszy lub udziałowców (proxy contest),
  • przejęcie majątku przedsiębiorstwa.

Przejęcie może prowadzić do likwidacji przejmowanego podmiotu, jego włączenia do grupy kapitałowej kontrolowanej przez przedsiębiorstwo przejmujące lub do inkorporacji, czyli włączenia podmiotu przejętego w struktury firmy dokonującej przejęcia. Różnorodność dróg prowadzących do przejęcia kontroli oraz liczne możliwości dalszego postępowania wobec przejętego podmiotu sprawiają, że jest to dla firmy przejmującej stosunkowo elastyczny sposób zwiększania rozmiarów przedsiębiorstwa.

Połączenie (fuzja) oznacza natomiast, że z dwóch dotychczas niezależnych podmiotów powstaje jeden. Może ono przebiegać w formie zjednoczenia lub inkorporacji. W przypadku zjednoczenia, połączenie zazwyczaj obejmuje podmioty o zbliżonej wielkości i sile ekonomicznej, działające w tej samej branży lub w branżach pokrewnych. Efektem zjednoczenia jest powstanie nowego podmiotu, który przejmuje prawa i obowiązki łączących się przedsiębiorstw. Schematycznie można to przedstawić następująco: A + B = C.

Inkorporacja może stanowić zarówno sposób połączenia, jak i efekt przejęcia. Polega na wchłonięciu jednego podmiotu przez drugi, w wyniku czego z punktu widzenia prawnego i ekonomicznego jeden z podmiotów przestaje istnieć. Schematycznie: A + B = A. Inkorporacja najczęściej ma miejsce w przypadku łączenia się firm o różnej wielkości i sile ekonomicznej.

Ogólnie rzecz biorąc, połączenie charakteryzuje się mniejszą elastycznością niż przejęcie. Wynika to z dwóch głównych powodów: po pierwsze, efektem połączenia jest zawsze konieczność integracji majątkowej i strukturalnej łączących się przedsiębiorstw; po drugie, tryb łączenia podmiotów jest ściśle regulowany przepisami kodeksu spółek handlowych, które określają sposób postępowania w takich sytuacjach.

Zaangażowanie dyrektora finansowego w proces przejmowania innych podmiotów lub łączenia się z wybranym przedsiębiorstwem nie wyczerpuje jednak jego obowiązków w obszarze fuzji i przejęć. Oprócz uczestnictwa w działaniach ofensywnych dyrektor finansowy zwykle bierze udział w działaniach defensywnych, mających na celu ochronę przedsiębiorstwa przed wrogim przejęciem. Działania te można podzielić na:

  • długofalowe – w ramach strategii prewencyjnej, zabezpieczającej przedsiębiorstwo przed próbami przejęcia,
  • doraźne – stanowiące odpowiedź na bezpośrednie zagrożenie.

Przykłady działań obronnych w ramach strategii prewencyjnej i po złożeniu oferty zakupu (strategia postofertowa) przedstawiono w poniższej tabeli. Choć w większości przypadków działania te wykraczają poza kompetencje dyrektora finansowego, jego udział może być istotny, np. przy budowaniu barier finansowych.

Rodzaj działań obronnych Przykłady działań Udział dyrektora finansowego
Strategia prewencyjna (długofalowa) – Rozbudowa struktury kapitałowej utrudniająca przejęcie
– Emisja akcji z ograniczeniami prawnymi dla potencjalnych nabywców
– Ograniczenie udziałów akcjonariuszy zewnętrznych
– Tworzenie planów długoterminowego finansowania
– Wdrażanie polityki dywidendowej ograniczającej przejęcia
Analiza i planowanie struktury finansowej, tworzenie barier finansowych
Strategia postofertowa (doraźna) – Wydanie akcji dla przyjaznych inwestorów
– Restrukturyzacja zobowiązań finansowych w celu ograniczenia dostępnych środków dla przejmującego
– Ograniczenie praw głosu dla nowych akcjonariuszy
– Zabezpieczenie kluczowych aktywów przedsiębiorstwa
– Negocjacje z instytucjami finansowymi w celu blokady wrogiego przejęcia
Ocena skutków finansowych działań, przygotowanie środków i instrumentów finansowych

Ostatnią, obok wzrostu organicznego oraz fuzji i przejęć, drogą rozwoju przedsiębiorstwa opartą na zwiększaniu jego rozmiarów są alianse strategiczne. Stanowią one specyficzną formę współpracy niezależnych podmiotów działających na rynku, które decydują się na realizację wspólnego projektu lub przedsięwzięcia, wymieniają między sobą niezbędne zasoby i kompetencje oraz koordynują swoje działania w ramach tego przedsięwzięcia. Celem aliansu jest wzmocnienie pozycji każdego z partnerów i zapewnienie im znaczących korzyści ekonomicznych.

Cechy charakterystyczne aliansów strategicznych obejmują:

  • współudział partnerów w zarządzaniu aliansiem,
  • zachowanie tożsamości każdego z partnerów,
  • wymianę zasobów między partnerami.

Alianse mogą przybierać różne formy. Alianse nieformalne mogą być wstępem do formalnego sojuszu lub stanowić nielegalny układ zapewniający stronom nadzwyczajne korzyści rynkowe lub finansowe (np. porozumienia kartelowe, zakazane w wielu krajach). Alianse formalne prowadzące do powstania nowego podmiotu to przede wszystkim spółki joint venture, które często powołuje się w celu ekspansji na rynki zagraniczne lub w ramach współpracy krajowej. W joint venture zaangażowanie kapitałowe partnerów może być proporcjonalne lub nieproporcjonalne, co wpływa na sposób zarządzania przedsięwzięciem – w pierwszym przypadku decyzje podejmuje się w drodze kompromisu, w drugim partner z większą siłą przewodzi sojuszowi, usprawniając proces decyzyjny.

Joint venture mogą mieć charakter:

  • wertykalny – partnerzy znajdują się na różnych szczeblach łańcucha zaopatrzenia i zbytu,
  • horyzontalny – sojusz między przedsiębiorstwami działającymi w tej samej branży,
  • lateralny – porozumienie firm z różnych, niezwiązanych branż.

Kolejnym typem formalnych aliansów są sojusze prowadzące do powiązań kapitałowych między partnerami, najczęściej w formie zakupu mniejszościowego pakietu akcji/udziałów lub wzajemnej wymiany akcji. Powiązania kapitałowe stabilizują alians i deklarują długoterminową współpracę, w odróżnieniu od zwykle mniej trwałych sojuszy opartych na umowach o współpracy w różnych dziedzinach. Takie umowy mogą dotyczyć badań i rozwoju, produkcji lub dystrybucji, zabezpieczając interesy stron i kontrolując realizację celów aliansu.

Specyficznymi formami aliansów opartych na umowach o współpracę są umowy licencyjne – jednostronne lub wzajemne – oraz umowy franchisingowe, określające zasady korzystania przez franszyzobiorcę z know-how i znaku towarowego franszyzodawcy.

Alianse strategiczne, w porównaniu z fuzjami i przejęciami, charakteryzują się dużą elastycznością, umożliwiającą dopasowanie rozwiązań do sytuacji i potrzeb przedsiębiorstwa. Współpraca w ramach aliansu może mieć różny zakres i obejmować różne obszary. W zależności od modelu sojuszu różnie kształtuje się rola dyrektora finansowego oraz stopień jego zaangażowania. Niezależnie od formy współpracy, w polu jego szczególnego zainteresowania powinny znaleźć się co najmniej trzy kwestie:

  1. Wybór partnerów aliansu – ocena ich sytuacji finansowej w kontekście potencjalnych szans i zagrożeń dla współpracy.
  2. Analiza konsekwencji finansowych udziału przedsiębiorstwa w aliansie strategicznym.
  3. Bieżąca kontrola wszystkich aspektów finansowych aliansu w okresie jego trwania.

Zakres obowiązków i zaangażowanie dyrektora finansowego rośnie wraz z formalizacją współpracy i zacieśnianiem powiązań między partnerami; im luźniejsza i mniej sformalizowana współpraca, tym nadzór dyrektora finansowego może być ograniczony.

image_pdf