Policja i Straż Miejska w ocenie mieszkańców gminy X

5/5 - (1 vote)

Wstęp

W obecnych czasach bezpieczeństwo publiczne jest jednym z kluczowych aspektów funkcjonowania każdej społeczności. Organizacje odpowiedzialne za utrzymanie porządku i bezpieczeństwa w gminie X to Policja oraz Straż Miejska. W poniższym referacie przedstawimy ocenę mieszkańców gminy X dotyczącą działalności tych instytucji.

I. Metodologia badania

W celu zebrania opinii mieszkańców gminy X przeprowadzono ankietę, która składała się z pytań zamkniętych oraz otwartych dotyczących oceny pracy Policji i Straży Miejskiej. W badaniu wzięło udział łącznie 500 osób, które wyraziły swoje zdanie na temat obu instytucji. Dodatkowo przeprowadzono analizę statystyk dotyczących liczby interwencji oraz skarg na obie instytucje.

II. Rola Policji i Straży Miejskiej

Policja i Straż Miejska pełnią kluczowe role w zapewnianiu bezpieczeństwa i porządku publicznego na terenie gminy X. Policja zajmuje się głównie zwalczaniem przestępczości, ochroną życia i mienia obywateli, a także patrolowaniem terenu gminy. Straż Miejska natomiast koncentruje się na egzekwowaniu przepisów prawa lokalnego, takich jak przepisy dotyczące porządku, czystości i zasad korzystania z przestrzeni publicznej.

III. Ocena Policji przez mieszkańców gminy X

W wynikach ankiety, 68% respondentów oceniło pracę Policji jako dobrą lub bardzo dobrą, podkreślając skuteczność w zwalczaniu przestępczości oraz zaangażowanie w ochronę mieszkańców. 22% respondentów uznało działania Policji za przeciętne, wskazując na sporadyczne problemy z komunikacją oraz opóźnienia w reakcji na zgłoszenia. 10% badanych oceniło pracę Policji negatywnie, powołując się na przypadki nadużyć władzy i brak odpowiedniej kontroli nad pracownikami.

IV. Ocena Straży Miejskiej przez mieszkańców gminy X

W przypadku Straży Miejskiej 55% badanych oceniło jej działalność jako dobrą lub bardzo dobrą, zwracając uwagę na skuteczność w egzekwowaniu przepisów prawa lokalnego oraz uprzejmość funkcjonariuszy. 30% ankietowanych uznało pracę Straży Miejskiej za przeciętną, zauważając niewystarczającą liczbę patroli oraz trudności w rozwiązaniu niektórych problemów związanych z porządkiem publicznym. 15% mieszkańców oceniło działania Straży Miejskiej jako słabe, podkreślając nierównomierne działania w różnych rejonach gminy oraz brak skuteczności w egzekwowaniu niektórych przepisów.

V. Analiza statystyk dotyczących interwencji i skarg

Analiza danych statystycznych wykazała, że liczba interwencji Policji oraz Straży Miejskiej wzrosła w ostatnich latach, co może świadczyć o zwiększonej aktywności obu instytucji. Jednocześnie liczba skarg na działania funkcjonariuszy obu formacji utrzymuje się na stałym poziomie. To może wskazywać, że mimo wzrostu liczby interwencji, jakość pracy Policji i Straży Miejskiej utrzymuje się na podobnym poziomie.

VI. Wnioski i rekomendacje

Na podstawie przeprowadzonej ankiety oraz analizy danych statystycznych można stwierdzić, że większość mieszkańców gminy X pozytywnie ocenia pracę Policji i Straży Miejskiej. Obie instytucje odgrywają istotną rolę w utrzymaniu porządku i bezpieczeństwa na terenie gminy, choć ich działalność nie jest wolna od wad.

W celu dalszego podniesienia jakości pracy Policji i Straży Miejskiej warto rozważyć następujące rekomendacje:

  1. Zwiększenie liczby patroli w miejscach o większym zagęszczeniu ludności oraz w rejonach, gdzie notuje się wzrost przestępczości.
  2. Wdrożenie szkoleń dla funkcjonariuszy dotyczących komunikacji z mieszkańcami oraz poprawy wizerunku instytucji.
  3. Wzmocnienie kontroli nad pracownikami oraz wprowadzenie mechanizmów eliminujących przypadki nadużyć władzy.
  4. Poprawa koordynacji działań między Policją a Strażą Miejską, aby uniknąć dublowania się działań oraz zapewnić skuteczniejsze egzekwowanie prawa.
  5. Wzmocnienie działań informacyjnych i edukacyjnych mających na celu zwiększenie świadomości społecznej na temat roli i zadań Policji oraz Straży Miejskiej.

Zastosowanie się do powyższych rekomendacji może przyczynić się do dalszego wzrostu zaufania mieszkańców gminy X do Policji i Straży Miejskiej, a tym samym do poprawy bezpieczeństwa i jakości życia na terenie gminy.

Opinie mieszkańców gminy X na temat policji i Straży Miejskiej są zróżnicowane, zależnie od indywidualnych doświadczeń i oczekiwań wobec tych służb. W ocenie wielu mieszkańców, policja jest postrzegana jako główny gwarant bezpieczeństwa publicznego, szczególnie w kwestii reagowania na poważniejsze zagrożenia, takie jak przestępstwa kryminalne, wypadki drogowe czy zakłócenia porządku publicznego. Policjanci często odbierani są jako profesjonalni i skuteczni, choć pojawiają się też głosy krytyki dotyczące czasami zbyt wolnej reakcji na zgłoszenia, szczególnie w mniejszych miejscowościach.

Straż Miejska, z kolei, jest postrzegana głównie w kontekście dbania o porządek w miastach i wsparcie w kwestiach związanych z przestrzeganiem przepisów lokalnych. Mieszkańcy doceniają jej rolę w utrzymaniu porządku na ulicach, kontrolowaniu parkowania czy reagowaniu na nielegalne składowanie odpadów. Jednak w opinii części osób, Straż Miejska bywa postrzegana jako mało zaangażowana w poważniejsze problemy społeczne i bardziej skoncentrowana na drobnych wykroczeniach.

Zarówno policja, jak i Straż Miejska, spotykają się z ocenami dotyczącymi komunikacji z mieszkańcami. Policja często jest oceniana jako bardziej dostępna, zwłaszcza w przypadku pilnych spraw, podczas gdy Straż Miejska nie zawsze jest odbierana jako równie otwarta na współpracę z mieszkańcami.

Opinie mieszkańców gminy X są zróżnicowane, ale w większości pozytywne, choć widoczna jest potrzeba dalszej poprawy komunikacji, efektywności działań oraz współpracy między służbami a społecznością lokalną.

image_pdf

Wpływ pobieranych opłat i prowizji na stopę zwrotu osiąganą przez fundusze inwestycyjne

5/5 - (5 votes)

praca magisterska z roku 2003

Opłaty i prowizje pobierane przez fundusze inwestycyjne mają wpływ na stopę zwrotu osiąganą przez inwestorów. Im wyższe opłaty i prowizje, tym mniejsza stopa zwrotu dla inwestora.

Opłaty zarządzające (ang. management fee) i opłaty za dystrybucję (ang. distribution fee) to najczęstsze opłaty pobierane przez fundusze inwestycyjne. Opłaty zarządzające służą do pokrycia kosztów zarządzania funduszem, takich jak wynagrodzenia dla personelu, koszty marketingu itp. Opłaty za dystrybucję są pobierane za dystrybucję funduszu wśród inwestorów.

Te opłaty i prowizje, choć nieznaczne, mogą wpłynąć na wynik inwestycyjny w dłuższej perspektywie czasowej. Na przykład, jeśli fundusz pobiera 2% opłaty zarządzającej i 1% opłaty za dystrybucję, a jego roczna stopa zwrotu wynosi 8%, to rzeczywista stopa zwrotu dla inwestora wynosi 5%.

Dlatego ważne jest, aby dokładnie przestudiować prospekt informacyjny i zrozumieć opłaty związane z funduszem, zanim zdecydujemy się na inwestycję. Warto również porównać opłaty związane z różnymi funduszami i wybrać ten, który ma najniższe opłaty, ale jednocześnie spełnia nasze oczekiwania dotyczące potencjalnej stopy zwrotu.

Stopa zwrotu określa, jaką procentową wartość zysku osiągnęła nasza inwestycja. Może być obliczana i analizowana na różne okresy czasu. Przeciętna stopa zwrotu roczna, którą będziemy analizować, jest podawana w skali roku i uwzględnia efekt procentu składanego, co pozwala na uzyskanie takiego samego całkowitego zwrotu jak wynik rzeczywisty funduszu w tym samym okresie.

Arka BZ WBK Stabilnego Wzrostu Fundusz Inwestycyjny Otwarty

Rodzaj funduszu: Stabilnego wzrostu

Towarzystwo: BZ WBK Towarzystwo Funduszy Inwestycyjnych S.A.

Ten fundusz jest klasyfikowany jako fundusz stabilnego wzrostu i może inwestować do 35% swoich aktywów w akcje. Inwestycje w akcje są dokonywane w spółki o dużej kapitalizacji, przekraczającej 250 milionów złotych, i opierają się na szczegółowej analizie fundamentalnej, uwzględniającej stan gospodarki, branży i konkretnych spółek. Niezainwestowane środki są ulokowane w bony skarbowe, obligacje Skarbu Państwa i inne instrumenty dłużne. Fundusz zobowiązuje się do lokowania co najmniej 66% swoich aktywów w papiery wartościowe emitowane przez podmioty z siedzibą w Polsce oraz inne aktywa denominowane w polskiej walucie.

Arka BZ WBK Akcji Fundusz Inwestycyjny Otwarty

Rodzaj funduszu: Akcji

Towarzystwo: BZ WBK Towarzystwo Funduszy Inwestycyjnych S.A.

Fundusz przeznacza co najmniej 66% swoich aktywów na inwestycje w akcje i podobne instrumenty finansowe. Pozostałe aktywa Funduszu zostaną ulokowane w instrumenty dłużne.

Arka BZ WBK Obligacji Fundusz Inwestycyjny Otwarty
Rodzaj funduszu Obligacji
Towarzystwo BZ WBK Towarzystwo Funduszy Inwestycyjnych S.A.

Fundusz skupia się głównie na inwestycjach w dłużne papiery wartościowe o terminie wykupu co najmniej rocznym, takie jak obligacje Skarbu Państwa, bony skarbowe i inne dłużne instrumenty emitentów o wysokiej jakości finansowej. Co najmniej 66% aktywów Funduszu jest ulokowanych w papiery wartościowe denominowane w polskiej walucie. Taka specyfika portfela inwestycyjnego powoduje, że wartość jednostki uczestnictwa Funduszu jest wrażliwa na zmiany rynkowych stóp procentowych – w przypadku spadku stóp procentowych Fundusz może uzyskać dodatkowe zyski, ale też może ponieść straty w przypadku wzrostu stóp.

Analiza

Dane uzyskane w dniu 27 października 2003 roku prezentują różnorodność prowizji pobieranych przez fundusze inwestycyjne. Zostały one poddane analizie z wykorzystaniem arkusza kalkulacyjnego w celu określenia wpływu wysokości prowizji na inwestycję. Przyjęto hipotetyczne założenia dotyczące średniej rocznej stopy zwrotu brutto (10% we wszystkich trzech analizowanych funduszach) oraz braku kosztów operacyjnych. Wysokość prowizji przy wpłacie wynosiła odpowiednio 0%, 2,5% i 5% – co odpowiada dolnej, średniej i górnej granicy pobieranych prowizji przez polskie fundusze. Okres inwestycji został ustalony na 20 lat, a miesięczna inwestycja wynosiła 500 PLN, z początkowym wkładem w wysokości 1000 PLN.

Otrzymałem następujące wyniki :

  • w pierwszym przypadku przy zerowej prowizji przy wypłacie otrzymamy 387.012,45 pln (zarówno na początku jak i co miesiąc inwestowana będzie całość kwoty którą wpłacimy)
  • przy prowizji wynoszącej 2,5% wartość inwestycji na koniec okresu wyniesie 377.337,18 pln (z naszego tysiąca zostanie zainwestowane 975 pln a następnie miesięcznie fundusz będzie inwestował 487,5 pln)
  • natomiast gdy prowizja będzie wynosiła aż 5% wypłacając otrzymamy kwotę 367.661,87 pln (na początku zainwestowane zostanie 950 pln z naszego tysiąca a miesięcznie 475 pln)

Dla większej przejrzystości umieszczam je w poniższej tabeli.

Tabela 9. Wpływ prowizji pobieranej za dystrybucje na wyniki funduszy

Scenariusz Prowizja przy wpłacie Kwota inwestycji na koniec okresu
Scenariusz 1 0% 387.012,45 pln
Scenariusz 2 2,5% 377.337,18 pln
Scenariusz 3 5% 367.661,87 pln

Jak widać z powyższej tabeli, wysokość prowizji wpływa na kwotę ostatecznej inwestycji. Im prowizja wyższa, tym mniejsza kwota jest dostępna do inwestycji i tym mniejsze są ostateczne zyski. Warto zwrócić uwagę, że powyższe wyniki opierają się na hipotetycznych założeniach, które nie zawsze odzwierciedlają rzeczywistość.

Źródło: Obliczenia własne

Wyniki symulacji inwestycji na 20 lat przy średniej rocznej stopie zwrotu brutto wynoszącej 10% i miesięcznej wpłacie w wysokości 500 PLN:

  1. Przy kosztach operacyjnych w wysokości 0,5%: Otrzymamy 362 411,88 PLN.
  2. Przy kosztach operacyjnych w wysokości 1,5%: Otrzymamy 318 511,54 PLN.

Jak widać, nawet niewielka różnica w kosztach operacyjnych może mieć duży wpływ na wynik końcowy inwestycji. Dlatego ważne jest, aby dokładnie przeanalizować koszty związane z inwestycją przed podjęciem decyzji.

Wyniki funduszy hybrydowych i akcyjnych były w ostatnich pięciu latach relatywnie słabe, jednak ze względu na oczekiwania dotyczące szybkiego wzrostu gospodarczego oraz przystąpienia Polski do UE, perspektywy funduszy inwestujących w papiery udziałowe wydają się być korzystne. Dalej spadające stopy procentowe i konwergencja polskiej gospodarki do standardów UE powinny zwiększyć atrakcyjność funduszy akcyjnych w stosunku do funduszy papierów wierzycielskich. Wzrost dochodowości funduszy akcyjnych będzie dodatkowo wspierany wprowadzeniem zasad ładu korporacyjnego w spółkach publicznych.

Należy zwrócić uwagę, że porównanie funduszy powinno odbywać się w ramach tej samej kategorii. Widać jednak, że różnica między wynikami to 43 900,33 pln, czyli ponad 12% – i ta różnica będzie rosła w miarę upływu czasu.

Nie tylko umiejętności zarządzającego naszymi pieniędzmi wpływają na wysokość otrzymanej wypłaty w przyszłości. W dalszej części, korzystając z danych historycznych, pokażę jak skład portfela i struktura aktywów wpływają na efektywność funduszu, oraz jak kategorie funduszy i przykładowe fundusze radziły sobie w 2002 roku.

image_pdf

Motywacja i czynniki higieny według Herzberga jako teoria motywacji

5/5 - (4 votes)

praca dyplomowa z zarządzania

Teoria Herzberga nazywana jest dwuczynnikową teorią motywacji lub teorią motywacji i higieny (Gross, 1994). Zgodnie z tą teorią istnieją dwa źródła motywacji dla ludzi. Pierwszym z nich są tak zwane motywatory (zwane również czynnikami satysfakcji lub zadowolenia), które są związane z pozytywnymi uczuciami wobec zadania i pracy: osiągnięcia, uznanie, treść pracy, rozwój odpowiedzialności, wzrost. Drugim źródłem są czynniki higieny (zwane też czynnikami niezadowolenia).  Czynniki motywacyjne, według F. Herzberga, to elementy, które pozwalają osobie w pełni wykorzystać swoje możliwości i dają jej satysfakcję. Drugi zestaw nie daje satysfakcji, ale zapobiega niezadowoleniu. Czynniki higieny nie wytwarzają motywacji. Dlatego teoria ta rozróżnia satysfakcję i brak satysfakcji jako dwa odrębne pojęcia.

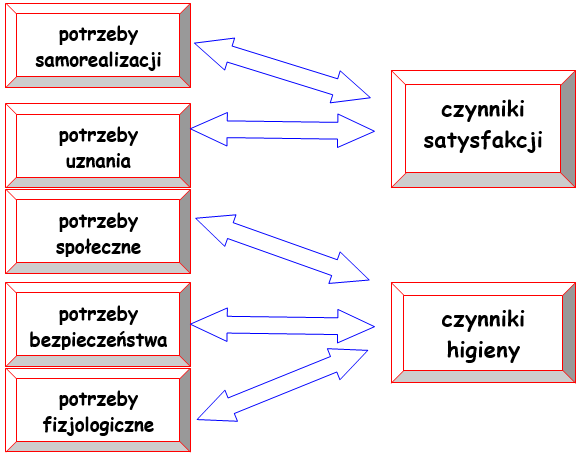
„Czynniki higieniczne nie dają satysfakcji, ale w najgorszej sytuacji mogą prowadzić do braku satysfakcji. Jednocześnie motywatory wytwarzają satysfakcję, ale w skrajnie najgorszej sytuacji nie wytwarzają satysfakcji”[1]. Porównując te czynniki z hierarchią potrzeb Maslowa, można stwierdzić, że motywatory odpowiadają dwóm najwyższym grupom potrzeb Maslowa, a czynniki higieny trzem najniższym potrzebom Maslowa. Wzajemne powiązania pokazano na rysunku 1.4.

Rysunek 1.4: Powiązania między piramidą potrzeb Maslowa a teorią Herzberga

Źródło: opracowanie własne na podstawie K. Serafin (1996)

Teoria Herzberga jest teorią motywacji pracy, która została opracowana przez Fredericka Herzberga w latach 50-tych. Teoria ta twierdzi, że czynniki motywujące i demotywujące w pracy są różne i niezależne od siebie. Czynniki motywujące to takie rzeczy jak: rozwój, odpowiedzialność, realizacja i sukces, natomiast czynniki demotywujące to takie rzeczy jak: monotonia, brak odpowiedzialności i brak możliwości rozwoju. Według Herzberga, aby zwiększyć motywację pracowników, trzeba zwiększyć ilość czynników motywujących w ich pracy, a zmniejszyć ilość czynników demotywujących.

Teoria Herzberga jest często stosowana w zarządzaniu zasobami ludzkimi, aby zwiększyć motywację pracowników i poprawić ich wydajność. Może być stosowana w różnych branżach i dziedzinach, w tym w przemyśle, usługach i sektorze publicznym.

Jednym z przykładów zastosowania teorii Herzberga jest badanie opinii pracowników na temat ich pracy i identyfikacja czynników motywujących i demotywujących. Następnie, na podstawie tych wyników, menedżerowie mogą wprowadzić zmiany w miejscu pracy, aby zwiększyć ilość czynników motywujących i zmniejszyć ilość czynników demotywujących.

Innym przykładem jest stosowanie teorii Herzberga w projektowaniu systemów wynagradzania, aby lepiej motywować pracowników poprzez oferowanie im odpowiednich nagród i premie za osiągnięcia i realizację celów.

Teoria Herzberga jest również stosowana w projektowaniu programów rozwoju kariery, aby zapewnić pracownikom możliwości rozwoju i awansu w firmie.

Motywacja pracowników stanowi jeden z kluczowych obszarów zainteresowania nauk o zarządzaniu, psychologii pracy oraz socjologii organizacji. Od poziomu motywacji zależy nie tylko efektywność wykonywanej pracy, lecz także satysfakcja zawodowa, zaangażowanie oraz lojalność wobec organizacji. Wśród wielu koncepcji wyjaśniających mechanizmy motywacyjne szczególne miejsce zajmuje dwuczynnikowa teoria motywacji Fredericka Herzberga, znana również jako teoria motywatorów i czynników higieny. Teoria ta, sformułowana w drugiej połowie XX wieku, do dziś pozostaje ważnym punktem odniesienia w badaniach nad zachowaniami pracowników i praktyce zarządzania zasobami ludzkimi.

Frederick Herzberg opracował swoją teorię na podstawie badań empirycznych przeprowadzonych wśród pracowników różnych organizacji. Analizując wypowiedzi badanych dotyczące sytuacji, w których odczuwali szczególną satysfakcję lub niezadowolenie z pracy, doszedł do wniosku, że czynniki wpływające na zadowolenie nie są prostym przeciwieństwem czynników powodujących niezadowolenie. W rezultacie zaproponował rozróżnienie na dwa niezależne zestawy czynników: motywatory oraz czynniki higieny. To założenie stanowi fundamentalną różnicę między teorią Herzberga a wcześniejszymi koncepcjami, które traktowały motywację jako jednowymiarowe kontinuum.

Motywatory, określane także jako czynniki wewnętrzne, odnoszą się bezpośrednio do treści pracy oraz możliwości rozwoju jednostki. Są one związane z takimi aspektami, jak osiągnięcia, uznanie, odpowiedzialność, awans czy samorealizacja. Według Herzberga to właśnie motywatory prowadzą do wzrostu satysfakcji z pracy oraz wewnętrznego zaangażowania pracowników. Ich obecność sprzyja poczuciu sensu wykonywanych zadań oraz identyfikacji z celami organizacji. Co istotne, brak motywatorów nie musi automatycznie prowadzić do niezadowolenia, lecz raczej do stanu neutralności lub braku entuzjazmu.

Z kolei czynniki higieny, nazywane również czynnikami zewnętrznymi, dotyczą warunków, w jakich praca jest wykonywana. Obejmują one między innymi politykę firmy, relacje z przełożonymi i współpracownikami, warunki pracy, poziom wynagrodzenia, bezpieczeństwo zatrudnienia oraz administracyjne aspekty organizacji. Herzberg wskazywał, że czynniki higieny nie motywują w sensie ścisłym, lecz ich brak lub niewłaściwy poziom prowadzi do niezadowolenia i frustracji pracowników. Zapewnienie odpowiednich czynników higieny jest zatem warunkiem koniecznym do uniknięcia demotywacji, ale nie wystarczającym do wywołania wysokiej motywacji.

Jednym z kluczowych założeń teorii Herzberga jest teza, że zwiększanie wynagrodzenia lub poprawa warunków pracy nie prowadzą trwale do wzrostu motywacji, jeśli nie towarzyszy im rozwój motywatorów związanych z treścią pracy. Oznacza to, że działania zarządcze skoncentrowane wyłącznie na czynnikach higieny mogą przynieść krótkotrwały efekt w postaci zmniejszenia niezadowolenia, lecz nie wpłyną znacząco na długofalowe zaangażowanie pracowników. W tym kontekście Herzberg postulował konieczność wzbogacania pracy, czyli takiego projektowania stanowisk, które umożliwia pracownikom większą autonomię, odpowiedzialność oraz możliwość osiągania sukcesów.

Teoria dwuczynnikowa ma istotne znaczenie praktyczne dla zarządzania zasobami ludzkimi. Dostarcza ona wskazówek dotyczących konstruowania systemów motywacyjnych, ocen pracowniczych oraz programów rozwoju zawodowego. W praktyce oznacza to, że menedżerowie powinni równocześnie dbać o odpowiedni poziom czynników higieny oraz świadomie rozwijać motywatory. Zaniedbanie którejkolwiek z tych grup czynników może prowadzić do obniżenia efektywności organizacji oraz wzrostu rotacji pracowników.

W literaturze przedmiotu teoria Herzberga bywa porównywana z innymi klasycznymi teoriami motywacji, takimi jak hierarchia potrzeb Abrahama Maslowa czy teoria potrzeb Davida McClellanda. W przeciwieństwie do Maslowa, Herzberg nie zakłada hierarchicznego układu potrzeb, lecz wskazuje na jakościową różnicę między czynnikami prowadzącymi do satysfakcji a tymi, które zapobiegają niezadowoleniu. Z kolei w porównaniu z teorią McClellanda, dwuczynnikowa teoria motywacji kładzie mniejszy nacisk na indywidualne różnice osobowościowe, a większy na charakterystykę samej pracy i środowiska organizacyjnego.

Pomimo swojej popularności teoria Herzberga nie jest wolna od krytyki. Badacze zwracają uwagę na ograniczenia metodologiczne badań, na których oparto teorię, w szczególności na subiektywny charakter relacji badanych. Krytycy wskazują również, że podział na motywatory i czynniki higieny nie zawsze znajduje potwierdzenie empiryczne, a niektóre czynniki, takie jak wynagrodzenie czy relacje interpersonalne, mogą pełnić zarówno funkcję higieniczną, jak i motywacyjną, w zależności od kontekstu i indywidualnych oczekiwań pracowników. Mimo tych zastrzeżeń teoria Herzberga zachowała swoją aktualność i nadal jest szeroko wykorzystywana w analizach organizacyjnych.

Współczesne badania nad motywacją wskazują, że koncepcja Herzberga może być z powodzeniem adaptowana do zmieniających się warunków rynku pracy. W dobie gospodarki opartej na wiedzy oraz rosnącego znaczenia pracy kreatywnej motywatory, takie jak autonomia, rozwój kompetencji i poczucie sensu pracy, zyskują na znaczeniu. Jednocześnie czynniki higieny, obejmujące stabilność zatrudnienia czy równowagę między życiem zawodowym a prywatnym, stają się istotnym elementem dobrostanu pracowników. W tym kontekście teoria dwuczynnikowa może stanowić użyteczne narzędzie analizy i projektowania środowiska pracy.

teoria motywacji Fredericka Herzberga, oparta na rozróżnieniu motywatorów i czynników higieny, wnosi istotny wkład w rozumienie mechanizmów motywacyjnych w organizacjach. Jej główną wartością jest zwrócenie uwagi na znaczenie treści pracy oraz wewnętrznych źródeł satysfakcji zawodowej. Pomimo krytyki i ograniczeń, teoria ta pozostaje ważnym elementem dorobku nauk o zarządzaniu i psychologii pracy, dostarczając zarówno ram teoretycznych, jak i praktycznych wskazówek dla menedżerów i specjalistów zajmujących się zarządzaniem kapitałem ludzkim.


[1] Gros U., Organizacyjne aspekty zachowań ludzi w procesach pracy, Wydawnictwo Uczelniane, Katowice 1994

image_pdf

Austriacka Teoria Cyklu Koniunkturalnego

5/5 - (5 votes)

praca magisterska

Trzecie pokolenie przedstawicieli szkoły austriackiej to przede wszystkim L. von Mises, F. A. von Hayek, J. Schumpeter, F. Kaufmann (1895-1949), L. Robbins (1898-1984), A. Schütz ( 1899). -1959), O. Morgensterna (1902-1976) i F. Machlupa (1902-1983). Austriaccy ekonomiści zaczęli migrować z Austrii do USA i Wielkiej Brytanii. Doprowadziło to do rozpowszechnienia się poglądów szkoły austriackiej w krajach anglojęzycznych. L. von Mises i F. A. von Hayek pozostali wierni tradycji zapoczątkowanej przez K. Mengera. J. Schumpeter zwrócił się do poglądów L. Varlasa, podczas gdy osiągnięcia innych ekonomistów miały niewielki wpływ na rozwój tradycji austriackiej.[1]

Najsłynniejszym uczniem E. von Bohm-Bawerka był L. von Mises. W The Theory of Money and Credit, opublikowanej w 1912 roku, Mises dowodził, że pieniądz jest tworzony na rynku i nie ma innego sposobu na jego narodziny. Co więcej, argumentował, a większość współczesnych ekonomistów kwestionuje, że bankowość i pieniądz należy pozostawić rynkowi, a interwencja rządu zaszkodziłaby tylko gospodarce.[2]

Wykorzystując dorobek brytyjskiej szkoły monetarnej, teorię stopy procentowej K. Wickelsa oraz teorię struktury produkcji E. von Bohm-Bawerka, L. von Mises przedstawił szczegółowy zarys teorii cykli koniunkturalnych. W przeciwieństwie do przedstawicieli monetaryzmu zaprzeczał możliwości stabilizacji poziomu cen poprzez zwiększenie podaży pieniądza o określoną, z góry określoną wartość. Inflacji nie da się kontrolować, ponieważ na skutek zmiany oczekiwań wzrost podaży pieniądza w początkowej fazie powoduje mniej niż proporcjonalny wzrost cen, a w kolejnych fazach wzrost cen przewyższa wzrost podaży pieniądza. L. von Mises argumentował, że poprzez sztuczne obniżanie stopy procentowej poniżej normalnego poziomu rynkowego, co jest konsekwencją skłonności do oszczędzania, bank centralny wypacza sektor dóbr kapitałowych. W wyniku błędnych informacji przedsiębiorcy dokonują nadmiernych inwestycji Kiedy ekspansja kredytowa zatrzymuje się lub słabnie, złośliwe inwestycje okazują się przyczyną serii bankructw, co z kolei prowadzi do recesji gospodarczej. Recesja jest nieunikniona dla „oczyszczenia” gospodarki. Dalsza ekspansja podaży pieniądza tylko przedłuża i pogłębia recesja. Ponadto Mises argumentował, że wzrost podaży pieniądza prowadzi do redystrybucji bogactwa. Ludzie, którzy otrzymują nowo wybite pieniądze, mają najpierw możliwość zakupu towarów i zainwestowania pieniędzy, zanim ceny zaczną rosnąć, wzbogacając się kosztem tych których płace są stałe lub którzy otrzymują pieniądze później. Do głębszej analizy cykli koniunkturalnych, cykli koniunkturalnych. L. von Mises wraz ze swoim uczniem F. A. von Hayek, założony w Wiedniu w 1927 roku Austriacki Instytut Badań Cykli Koniunkturalnych.[3]

Mises był gorliwym obrońcą kapitalizmu. Twierdził, że walka w imię wolnego rynku jest dosłownie walką na śmierć i życie o rasę ludzką. Miał nieszczęście podtrzymywać idee wolnościowe w okresie socjalizmu, kolektywizmu i rządowej inflacji. Kiedy skrajnie liberalne poglądy wyszły z mody w XX wieku, L. von Mises przez całe życie nie otrzymał należnej mu profesury ani uznania, na jakie zasługiwał. Mimo to wyznawcy poglądów K. Mengera zaciekle walczyli z wszelkimi formami totalitaryzmu. W artykule „Rachunek ekonomiczny we wspólnocie socjalistycznej” i w książce „Socjalizm” wydanej w 1920 r. krytykował socjalizm za brak własności prywatnej, swobodnej wymiany dóbr kapitałowych i cen ustalanych przez rynek. Ceny w dół prowadziły do niemożności przeprowadzenia racjonalnych kalkulacji ekonomicznych, gdyż nie można było określić kosztu poszczególnych wariantów wykorzystania danego zasobu lub produktu. Prowadzi to do braku podstaw do racjonalnego wyboru i kalkulacji ekonomicznej pokazującej różnicę między produkcją a wkładem. Mises wezwał socjalistycznych ekonomistów do wyjaśnienia, jak działałaby gospodarka bez własności prywatnej i swobodnie płynących cen.[4]

Von Mises argumentował, że rząd jest konieczny, ale tylko wtedy, gdy państwo nie ogranicza wolności gospodarczej: „Rząd z konieczności sprzeciwia się wolności. Rząd gwarantuje wolność i jest z nim zgodny, jeżeli jego zakres ogranicza się do zapewnienia tzw. wolności gospodarczej. Tam, gdzie nie ma gospodarki rynkowej, inne wolności są tylko fikcją. Argumenty przemawiające za wyższością wolnego rynku nad socjalizmem doprowadziły część socjalistów do zmiany poglądów na wolny rynek przez F.A. von Hayeka, L. Robbinsa i W. Repke, którzy uczęszczali na prywatne seminaria L. von Misesa.[5]

W 1934 r. L. von Mises w obawie przed przejęciem władzy przez nazistów przeniósł się do Genewy, a w 1940 r. wyemigrował do USA. W Szwajcarii napisał pracę „National okonomie”, która ukazała się w USA pod tytułem „Human action”. W traktacie tym zostały wyczerpująco przedstawione poglądy szkoły austriackiej. Jeden z uczniów Misesa M.N. Rothbard (1926-1995) opisał Ludzkie działanie jako największe osiągnięcie L. von Misesa i jedno z najwspanialszych dzieł ludzkiego umysłu tego stulecia. Jest to holistyczna reprezentacja gospodarki. Reprezentuje ona filozoficzne podstawy nauk społecznych, zwłaszcza ekonomii. L. von Mises, korzystając z aprioryzmu metodologicznego, wyprowadził szereg teorii ekonomicznych, począwszy od mechanizmów rynkowych, poprzez politykę pieniężną, ceny, teorie produkcji i kapitału, cykle koniunkturalne, aż po teorie pracy. Podobnie jak inni przedstawiciele szkoły austriackiej, L. von Mises krytykował stosowanie w ekonomii modeli matematycznych i ekonometrycznych. Logika działalności człowieka przedstawiona w „Human Action”, określana przez L. von Misesa jako prakseologia, inspirowała i nadal inspiruje studentów i naukowców do zainteresowania się dorobkiem szkoły austriackiej.[6]

Jednym z najsłynniejszych przedstawicieli szkoły psychologicznej był uczeń L. von Misesa, F. A. von Hayek. Badania przeprowadzone z L. von Misesem w Austriackim Instytucie Badań Cykli Koniunkturalnych wykorzystał do własnych rozważań na temat wahań zachodzących w gospodarce, przedstawiając ekspansję kredytową jako przyczynę cykli koniunkturalnych, prowadzących do błędnych decyzji właścicieli kapitału. Posługując się teorią pieniądza i kredytu L. von Misesa, pokazał, w jaki sposób fluktuacje gospodarcze są powiązane ze zróżnicowaniem produkcji, zatrudnienia i struktury kapitału w gospodarce. W opublikowanym w 1931 roku Price and Production użył tzw. trójkątów F. A. von Hayeka do zilustrowania zależności między wartością dóbr kapitałowych a ich pozycją w hierarchii czasowej produkcji. FA. von Hayek argumentował, że wzrost podaży pieniądza obniża stopę procentową poniżej „naturalnego poziomu”, zaburzając strukturę produkcji. W procesie produkcji dobra kapitałowe przekształcane są w kolejne etapy produktów pośrednich. Oznacza to niemożność swobodnego rozdzielania zasobów pomiędzy różne procesy produkcyjne w przypadku zmiany popytu na dobra finalne. Taka analiza przedstawiała produkcję w zupełnie innym świetle niż analiza neoklasyków, którzy zakładali, że inwestowanie polega na włączaniu do procesu produkcyjnego kolejnych jednorodnych zasobów.[7]

Prace w tej dziedzinie zostały zauważone przez ekonomistów angielskich. FA. von Hayek na początku lat 30. został nauczycielem w prestiżowej London School of Economics. Możliwość prowadzenia wykładów na temat cykli koniunkturalnych w języku angielskim pozwoliła mu zaprezentować swoją unikalną teorię szerszemu gronu ekonomistów. Choć początkowo poglądy prezentowane przez Austriaka spotkały się z bardzo pozytywnym przyjęciem, sukcesy nie trwały długo. Po opublikowaniu Ogólnej teorii zatrudnienia, odsetek i pieniądza J. M. Keynesa w 1936 r. ekonomiści odwrócili się od „austriackiego” wyjaśnienia przyczyn cykliczności gospodarczej nie dlatego, że Keynes dominował nad stanowiskiem Hayeka w dziedzinie dyskusji naukowych, ale ponieważ keynesizm stał się politycznie popularny. Od połowy lat dwudziestych F. A. von Hayek i J. M. Keynes prowadzili w „The Economic Journal” dyskurs na temat polityki pieniężnej. Chociaż FA von Hayek miał metodologiczne podstawy do obalenia poglądów przedstawionych w Ogólnej teorii…, nie miał. Austriak uważał Keynesa za sojusznika w walce z inflacją wojenną i nie zamierzał go dyskredytować. Co więcej, jak wyjaśnił później F. A. von Hayek, J. M. Keynes nieustannie zmieniał ramy teoretyczne, a Austriak nie widział sensu w pracy nad drobiazgową krytyką. Kolejne lata von Hayek poświęcił doskonaleniu teorii kapitału E. von Bohm-Bawerka.[8]

W 1950 roku F. A. Hayek przeniósł się do Chicago, gdzie miał okazję pracować z wybitnymi ekonomistami, w tym z M. Friedmanem, F. Knightem i G. Stiglerem. Od tego czasu FA von Hayek ograniczył naukę ekonomii na rzecz nauk pokrewnych: filozofii, psychologii i polityki.

Jednym z osiągnięć F. A. von Hayeka w tym zakresie było przedstawienie własnego porządku społecznego, który nazwał demarchią. Termin pochodzi od połączenia greckich słów demos, oznaczających ludzi i archein, oznaczających władzę. System ten miał opierać się na dwóch rodzajach norm: ustawach i dyrektywach. Władzę sprawowałyby dwie izby parlamentu, które pełniłyby zupełnie inne funkcje niż obecnie. Zadania Zgromadzenia Rządowego byłyby podobne do tych, które stoją obecnie przed parlamentem, ale „ukształtowane w swojej strukturze i sposobie działania potrzebami rządu, a nie legislacją”. Zgromadzenie rządzące wybierało rząd i ustalało podatki.

W systemie demarchicznym ważniejszą rolę odgrywałoby Zgromadzenie Ustawodawcze, mające na celu ochronę praworządności i wolności jednostki przed nadużyciami władzy. Aby taki system był skuteczny, przedstawiciele Zgromadzenia Ustawodawczego muszą być upodmiotowieni i niezależni od polityki.

W 1974 roku F. A. von Hayek otrzymał Nagrodę Nobla za „nowatorską pracę w teorii pieniądza i fluktuacji cyklicznych, a także za głęboką analizę współzależności zjawisk ekonomicznych, społecznych i instytucjonalnych”[9]. Była to nie tylko wysoka ocena dokonań F. A. von Hayeka, ale także symboliczne odejście od keynesowskiej interpretacji ekonomii. Po wielu latach zapomnienia szkoła austriacka przeżywa renesans.


[1] Hazlitt H., Salute to von Mises: For 92 years he has fought the goodfight.

[2] Rothbard M.N., Mises and the role of the economist in public policy.

[3] Wilczyński W., Polski przełom ustrojowy 1989-2005. Ekonomia epoki transformacji, Wydawnictwo Wyższej Szkoły Bankowej, Poznań 2005, s. 40.

[4] Peterson W.H., Ludwig von Mises – wolność kontra wszechmocny rząd.

[5] Czym jest „Ekonomia Austriacka”?, op.cit.

[6] Hultenberg N., Hoppe H.H., Rothbard M. N., Salerno J.T., Jak zrujnować gospodarkę, czyli Keynes wiecznie żywy, Fijor Publishing, Warszawa 2004, s. 84.

[7] Klein P., Friedrich August von Hayek.

[8] Toboła-Pertkiewicz P., Władza, która chroni wolność jednostki – unikatowa teoria władzy Fryderyka Augusta von Hayeka.

[9] Friedrich A. von Hayek, Austria Laureat Nagrody Nobla w dziedzinie ekonomii w 1974 r.

image_pdf

Napływ środków do funduszy inwestycyjnych

5/5 - (6 votes)

praca magisterska o funduszach inwestycyjnych

Napływ środków do funduszy inwestycyjnych stanowi istotny wskaźnik zainteresowania inwestorów różnymi klasami aktywów i narzędziami finansowymi. Jest to proces odzwierciedlający ogólne trendy na rynkach finansowych, zmiany gospodarcze oraz dynamikę oczekiwań co do przyszłych zysków. Analiza napływów kapitałowych pozwala nie tylko zrozumieć preferencje inwestorów, ale także przewidywać potencjalne zmiany w strukturze rynku.

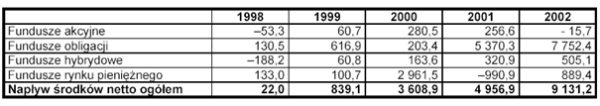
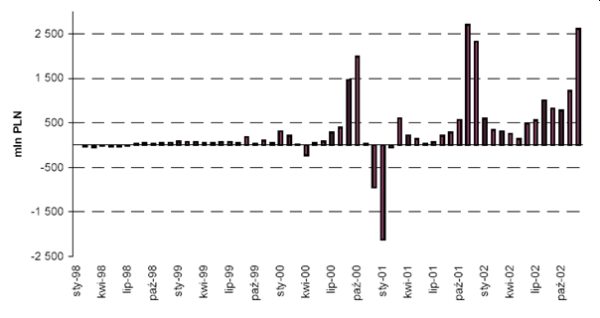
Rok 2002 okazał się rekordowy pod względem napływu netto środków do funduszy inwestycyjnych (tabela 12, wykres 22). Zgodnie z szacunkowymi obliczeniami, wartość zbytych jednostek uczestnictwa oraz wyemitowanych certyfikatów inwestycyjnych przewyższyła wartość umorzonych jednostek i wykupionych certyfikatów (jedyny taki wykup miał miejsce w październiku 2002 r.) o ponad 9 miliardów złotych. Rok wcześniej do funduszy napłynęło blisko 5 mld zł, a dwa lata wcześniej 3,6 mld zł.

Podobnie jak w roku 2001, zdecydowanie najwięcej środków wpłynęło do funduszy obligacji (7,75 mld zł netto). Nowe środki kierowane były do funduszy inwestujących w papiery dłużne na rynku polskim (zarówno do funduszy otwartych, zamkniętych jak i mieszanych) oraz na rynkach zagranicznych. Decydującą rolę odegrały atrakcyjne stopy zwrotu tych funduszy, znacząco przewyższające oprocentowanie depozytów bankowych. Fundusze rynku pieniężnego zostały zasilone nowymi środkami w wysokości prawie 900 mln zł.

Fundusze hybrydowe pozyskały w 2002 roku ponad 500 mln zł nowych środków netto. Największy wpływ na wyniki tych funduszy miało uruchomienie dwóch funduszy arbitrażowych i funduszu mieszanego oraz likwidacja trzech funduszy zamkniętych. Jedyną kategorią funduszy, która zanotowała odpływ netto środków były fundusze akcyjne (prawie 16 mln zł). Było to spowodowane słabymi wynikami inwestycyjnymi tych podmiotów, mającymi miejsce drugi rok z rzędu, co skutecznie zniechęciło inwestorów do nabywania nowych udziałów i zachęciło do umarzania posiadanych jednostek. Najważniejszym czynnikiem, który decyduje o napływie środków do funduszy akcyjnych jest bowiem obecny stan koniunktury giełdowej oraz przewidywania co do jej poziomu w najbliższej przyszłości. Warunkiem pojawienia się popytu w segmencie funduszy akcyjnych jest więc trwała poprawa sytuacji na warszawskim parkiecie oraz na giełdach zagranicznych. Większemu zainteresowaniu funduszami akcyjnymi sprzyjać może także obniżenie dochodowości funduszy papierów wierzycielskich do poziomu jednocyfrowego.

Tabela 6. Szacunkowy napływ środków netto do funduszy inwestycyjnych i powierniczych w latach 1998.2002 z uwzględnieniem podziału na typy funduszy (w mln zł, według zagregowanych danych miesięcznych).

Źródło: Stowarzyszenie Towarzystw Funduszy Inwestycyjnych, Raport 2002

Wykres 10. Szacunkowy napływ środków netto do funduszy inwestycyjnych i powierniczych

Źródło: Stowarzyszenie Towarzystw Funduszy Inwestycyjnych, Raport 2002

image_pdf